

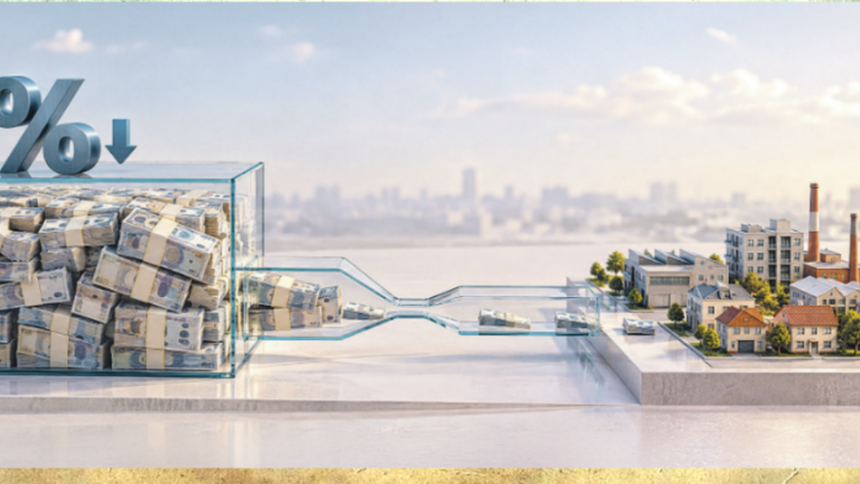
Merkez Bankası’nın ekim ayında yapabileceği 100 baz puanlık faiz indirimi finansal koşullarda sınırlı bir rahatlama sağlayabilecek. Reel sektörün finansmana erişim sorunlarının ve hane halkının borç yükünün tek başına faiz indirimiyle çözülmesi mümkün değil, Kalıcı fiyat istikrarı için faiz politikasının yanı sıra yapısal reformlar da hayata geçirilmeli.
Eylül enflasyonunun açıklanmasından bu yana piyasalardaki genel beklenti, Merkez Bankası’nın bu ay 100 baz puanlık faiz indirimine gideceği yönünde şekillendi. Merkez Bankası da bir önceki Para Politikası Kurulu (PPK) kararında faiz politikasının enflasyon gerçekleşmeleri, ana eğilim ve beklentiler doğrultusunda şekilleneceğine işaret etmişti.
Bu yazımda mevcut ekonomik koşulların faiz indirimine ne ölçüde alan açtığına ve olası bir indirimin etkilerine değineceğim.
Enflasyon faiz indirimine alan açıyor mu?
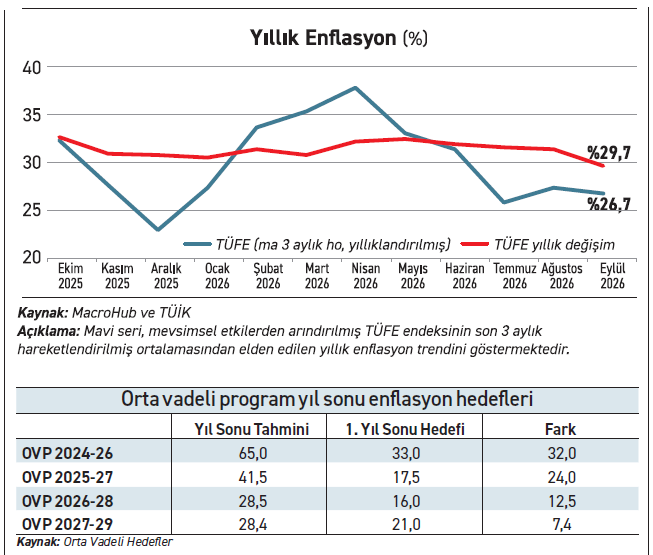
Öncelikle enflasyon gelişmeleriyle başlayalım. TÜİK verilerine göre eylül ayında tüketici fiyatları aylık yüzde 1,84 artarken yıllık enflasyon yüzde 31,51’den yüzde 29,73’e geriledi. Böylece yıllık enflasyon, 58 ay sonra ilk kez yüzde 30’un altına inmiş oldu. Merkez Bankası’nın yüzde 37 seviyesindeki politika faiziyle gerçekleşen yıllık enflasyon arasındaki fark da 7 puana yükselmiş oldu.
Enflasyonun ana eğilimine bakıldığında da benzer bir görünümle karşılaşıyoruz. Mevsimsel etkilerden arındırılmış tüketici enflasyonu eylül ayında yüzde 1,61 olarak gerçekleşti. Son üç aylık enflasyon eğiliminin yıllıklandırılması, yaklaşık yüzde 27 seviyesinde bir enflasyona işaret ediyor.
İç talepteki soğuma belirginleşti
Ekonomik faaliyete ilişkin öncü göstergeler de faiz indirimini destekleyen bir görünüm sunuyor. Sanayi üretimi, kredi kullanım koşulları ve iç talepteki yavaşlama, ekonomik büyümenin ivme kaybettiğine işaret ediyor.
Bu gelişmelere eylül ayında fon piyasasında yaşanan sorunların finansman ve güven kanalları üzerinden oluşturabileceği ilave baskıları da eklemek gerekiyor.
 Peki ya küresel koşullar?
Küresel çerçevede makrofinansal koşullar iç dinamiklerin tersine işliyor. Petrol fiyatları ve enflasyondaki yükseliş ECB ve Fed’in faiz artış döngüsüne girdiğini gösteriyor. Gelişmiş ülke tahvil faizlerindeki artış ise gelişmekte olan piyasalara giden fon akışını sınırlandırıyor.
Tüm bu gelişmelere baktığımızda yerel ve küresel ekonomik koşulların, Merkez Bankası’na 100 baz puan civarında sınırlı ölçüde faiz indirimine gitmesine alan açtığını değerlendiriyorum. Şimdi gelelim esas soruya…
100 baz puanlık faiz indiriminin ekonomiye etkisi ne olur?
- Finansal koşullarda sınırlı iyileşme
Faiz indirimini en fazla bekleyen kesimlerin başında reel sektör ve pay piyasası yatırımcıları geliyor. Reel sektör, uzunca bir süredir yüksek finansman maliyetleri, krediye erişim kısıtları ve reel kurdaki değerlenmenin oluşturduğu rekabet baskısıyla karşı karşıya kaldı. Özellikle işletme sermayesi ihtiyacı yüksek olan firmalar açısından finansman maliyetleri, üretim ve yatırım kararlarını doğrudan etkiliyor. KOBİ’ler için bu sorun daha da belirgin.
Son dönemde kredi büyümesine ilişkin bazı düzenlemelerde esneklik sağlanmış olsa da finansal koşulların genel görünümü sıkılığın devam ettiğini gösteriyor. Üstelik politika faizindeki değişim ticari kredi faizlerine aynı ölçüde ve aynı hızda yansımıyor. Dolayısıyla 100 baz puanlık bir faiz indiriminin reel sektörün finansmana erişim sorununu çözmesi beklenmemeli.
Benzer bir değerlendirme pay piyasası için de geçerliliğini koruyor. Faiz indirimi, alternatif yatırım araçlarının getirilerini azaltarak hisse senetlerine yönelik talebi destekleyebilir. Ancak son dönemde fon piyasasında yaşanan gelişmeler, finansal piyasalarda yalnızca getiri beklentilerinin değil, güven unsurunun da belirleyici olduğunu gösterdi.
Bu nedenle sermaye piyasalarında gözetim ve denetim standartlarının güçlendirilmesi, şeffaflığın artırılması ve yatırımcı güveninin yeniden tesis edilmesi, sınırlı faiz indiriminden çok daha kalıcı bir etki yaratacaktır.
- Hane halkının borç yükü hafifler mi?
Faiz politikasından doğrudan etkilenen bir diğer kesim hane halkı. Yüksek enflasyon karşısında satın alma gücünü korumakta zorlanan sabit gelirli kesimler açısından kredi kartları ve tüketici kredileri önemli finansman araçları hâline geldi. Özellikle kredi kartı borcunun yalnızca asgari tutarını ödeyebilen haneler için uygulanan faiz oranları, kullanılabilir gelir üzerinde önemli bir yük oluşturuyor.
Ancak politika faizindeki 100 baz puanlık indirim, kredi kartı ve tüketici kredisi faizlerine otomatik olarak aynı ölçüde yansımıyor. Daha da önemlisi, yüksek enflasyon ortamında hane halkının temel sorunu yalnızca finansman maliyeti değil, gelirlerin satın alma gücündeki kayıp. Bu nedenle enflasyonda kalıcı bir düşüş sağlanamadıkça faiz indiriminin iç talep üzerindeki olumlu etkisi oldukça sınırlı kalacaktır.
- Kur ve rezervler nasıl etkilenir?
2023 yılından bu yana uygulanan makroekonomik istikrar programının önemli unsurlarından biri, döviz kuru oynaklığının sınırlandırılması oldu. Yüksek faiz politikası, bir taraftan iç talebi ve enflasyonu kontrol altına almayı hedeflerken diğer taraftan Türk lirası varlıkların cazibesini destekledi.
Bu çerçevede, piyasa beklentileriyle uyumlu ve kontrollü bir faiz indiriminin döviz kuru üzerindeki etkisinin sınırlı kalması beklenebilir.
Büyüme ve enflasyon üzerindeki etkisi ne olur?
Faiz indirimlerinin ekonomik büyüme üzerindeki etkisi, finansman koşulları kadar ekonomik güven ve makro-finansal istikrar koşullarına da bağlıdır. Mevcut kredi kısıtları, yüksek borçlanma maliyetleri ve zayıflayan talep görünümü dikkate alındığında, sınırlı bir faiz indiriminin büyümeye katkısının da oldukça sınırlı kalması beklenir.
Enflasyon açısından ise piyasa beklentileriyle uyumlu, sınırlı bir faiz indiriminin tek başına belirgin bir olumsuz etki oluşturmasını beklemiyorum. Ancak burada belirleyici olan indirim sürecinin enflasyon görünümüyle uyumlu yürütülmesi olacaktır.
Peki ya sonrası?
Esas tartışılması gereken konu, ekim ayında yapılabilecek 100 baz puanlık indirimden ziyade, önümüzdeki dönemde faiz indirimlerinin ne ölçüde devam edeceğidir.
2023 seçimleri sonrasında uygulamaya konulan ekonomi programının en önemli hedefi enflasyonun kalıcı olarak düşürülmesiydi. Mayıs 2023’te yüzde 39,59 olan yıllık enflasyon, Eylül 2026 itibarıyla yüzde 29,73 seviyesine geriledi.
Gelinen noktada enflasyonun hâlâ yüksek olmasına rağmen hükümetin açıkladığı Orta Vadeli Program (OVP) enflasyon hedeflerinde önemli bir değişim görüyoruz. 2023 yılı ve sonrasında açıklanan Orta Vadeli Programlarda hedef, bir sonraki yıl enflasyonu en az yarı yarıya düşürmek idi. Ancak bu sene açıklanan hedeflere baktığımızda, önümüzdeki yıl sonu enflasyon hedefinin oldukça mütevazi kaldığını görüyoruz. Bu yıl sonunda yüzde 28,4 olması beklenen enflasyonun önümüzdeki yıl sonunda sadece yüzde 21’e düşürülmesi hedefleniyor. Oysa geçen sene bu hedef yüzde 16 idi.
Bu tabloyu, hükümetin orta vadeli hedeflerinde enflasyonla mücadele devam etmekle birlikte, dezenflasyon hızında yavaşlama olarak okuyorum. Bu gelişme Merkez Bankasının finansal koşulları daha esnek tutmasına imkân verecek bir çerçeve çiziyor. Ancak enflasyon beklentileri ve fiyatlama davranışlarındaki katılık ile küresel koşullar, Merkez Bankasının faiz indirimlerinde oldukça sınırlı bir hareket alanına sahip olabileceğine işaret ediyor.
Özetle enflasyon ve faizde katılığın devam ettiği bir dönemde enflasyonla mücadelede başarı, daha önce de birçok kez vurguladığım üzere, yapısal reformların gerçekleşmesine bağlı olacaktır. Bir diğer ifadeyle fiyat istikrarının kalıcı olarak sağlanabilmesi için maliye politikası, verimlilik artışları, rekabet koşulları, hukuki ve kurumsal yapı belirleyici olacaktır.