

Makro-finansal sıkılaştırmaya rağmen enflasyonun yüzde 30 bandının üzerinde seyretmesi, birikimini korumaya çalışanları daha yüksek getiri arayışına itti. Enflasyon karşısında geriye düşme korkusu, yatırımcı davranışını anlamak için önemli bir başlangıç noktası olarak karşımızda duruyor.
Sermaye Piyasası Kurulu (SPK), yedi portföy yönetim şirketine ait 131 fonun tasfiyesine karar verdi. Kurulun 23 Eylül’de Merkezi Kayıt Kuruluşu verilerine dayanarak açıkladığı rakama göre, bu fonlarda 455 bin tekil yatırımcı bulunuyor.
Son günlerde bu fonlara yatırım yapanlara sıkça şu soru yöneltildi: “Piyasa ortalamasının çok üzerinde getiri sağlayan bu fonlara neden yatırım yaptınız?”
Riskin sorgulanması elbette gerekli. Ancak bu soruya cevap ararken yatırım kararlarının alındığı ekonomik koşulları göz ardı edemeyiz.
 1- Yüksek enflasyon
Türkiye’nin en büyük makroekonomik sorunlarından biri yüksek enflasyondur. Pandemi sonrasında yurt içinde uygulanan politikalar ve küresel arz şoklarının etkisiyle yükselen fiyatlar, özellikle maaş, ücret ve aylıkla geçinen hanelerin satın alma gücünü aşındırdı.
Makro-finansal sıkılaştırmaya rağmen enflasyonun yüzde 30 bandının üzerinde seyretmesi, birikimini korumaya çalışanları daha yüksek getiri arayışına itti. Enflasyon karşısında geriye düşme korkusu, yatırımcı davranışını anlamak için önemli bir başlangıç noktası olarak karşımızda duruyor.
2- Düşük ücretler
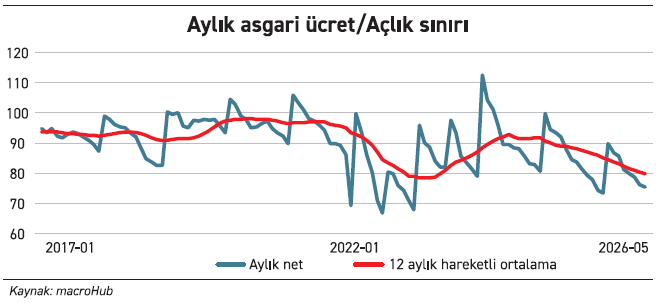
İkinci sorun, ücretlerin geçim giderleri karşısında yetersiz kalmasıdır. Yıl başlarında asgari ücrete yapılan yüksek artışlara rağmen ücretler, yüksek enflasyonun etkisiyle yaz ayları itibarıyla, fiyat artışlarının baskısı altında kaldı. Yıl içinde sabit kalan bir ücretin satın alma gücü yüksek enflasyonun etkisiyle her ay hızla eriyen bir yapıya döndü. Yazımdaki grafikte de görünen sivri tepecikler ve hızla aşağı inen patikalar enflasyonun satın alma gücünü nasıl erittiğinin net bir resmidir.
Geliri temel ihtiyaçlarını karşılamada yetersiz kalan bir hane için, bu fonların bir tasarruf aracı olarak değil, hanelere temel ihtiyaçlarını karşılamak adına önemli bir havuç sunduğunu görmekte fayda var.
3- Sınırlı iş imkânları
İstihdamın niteliği de bu tabloya ekleniyor. Yalnızca işsizlik oranına bakmak, çalışmak istediği hâlde iş bulamayanları veya istediği kadar çalışamayanları bütünüyle göstermiyor. Zamana bağlı eksik istihdamı, potansiyel iş gücünü ve işsizleri birlikte ele alan âtıl iş gücü oranı, sorunun daha geniş olduğunu ortaya koyuyor.
4- Satın alma gücündeki gerileme
TÜİK’in 2025 Yoksulluk ve Yaşam Koşulları İstatistikleri’ne göre nüfusumuzun yüzde 27,9’u yoksulluk veya sosyal dışlanma riski altında. Bu gösterge, tek başına göreli yoksulluk oranıyla aynı şey değil; hanelerin karşı karşıya olduğu ekonomik ve sosyal kırılganlığın daha geniş bir ölçüsü.
Günlük hayatın baskısı, tüketici araştırmalarına da yansıyor. Ağustos 2026’da 1.500 Hopi kullanıcısıyla yapılan Hopi Pulse araştırmasına göre katılımcıların yaklaşık yüzde 60’ının maaşı üçüncü hafta itibarıyla tükeniyor. Ay sonunda maaşından para kaldığını söyleyenlerin oranı ise yüzde 16. Bu sonuçlar tüm Türkiye’yi temsil eden resmî bir istatistik olarak okunmamalı; yine de araştırmaya katılanların yaşadığı geçim baskısını görünür kılıyor.
Bütün bunlar, yüksek getirili fonlara yönelişi açıklamaya yardımcı oluyor.
Eğilimi açıklamak, riski ortadan kaldırmıyor. “Bu fonların getirisi hangi risklerle üretildi, bu riskler nasıl sunuldu ve nasıl denetlendi” sorularını da aynı açıklıkla sormalıyız. Fon krizinden çıkarılacak ders, yatırımcıyı suçlamak değil; hem haneleri yüksek getiri arayışına iten ekonomik koşulları hem de sermaye piyasasındaki gözetim ve şeffaflık eksiklerini gidermektir.