

ABD tahvil faizlerindeki yükseliş sadece enflasyonla açıklanamıyor. 2021'den bu yana diğer gelişmiş ülkelerde de süren yükseliş, merkez bankalarının faiz indirimlerine rağmen durmadı. Enflasyon beklentileri sakinleşirken piyasanın fiyatladığı riskleri anlamak için vade-risk primine bakmak gerekiyor.
Son yıllarda ABD 10 yıllıkları %4’ü her aştığında, panik olanlara aynı şeyi söyledim: Eğer bir kez panik olma hakkım varsa, ben onu bu faizler %1’in altına düştüğü zaman kullanmıştım. %4’ün üstü beni rahatsız etmiyor. (%5 için yorum vermedim)
Deutsche Bank’ın küresel makro araştırmalarının başındaki Jim Reid da 7 Eylül’de Financial Times’ta “Tahviller yeniden tahvil oldu” başlığıyla yayımladığı yazısında benzer bir şey söylüyor: Tahvil faizleri yükselerek tam olarak yapmaları gerekeni yapıyor, fiyatlamaları gerekeni fiyatlıyor.
Pişti!
Tahvil-bono piyasası “bir cisim yaklaşıyor” demiş
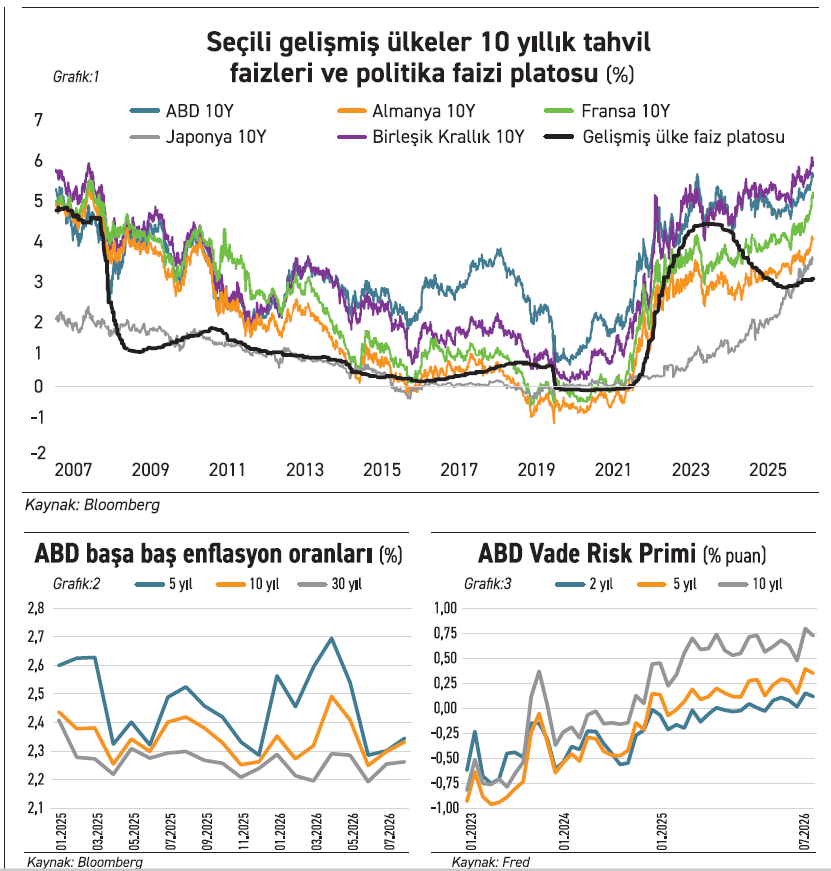
Mevzu ABD faizleri üzerinden konuşuluyor ama Grafik-1, tahvil faizlerinin aslında 2021’den beri başka gelişmiş ülkelerde de yükseldiğini gösteriyor. Bu dönemin bir kısmında merkez bankalarının faiz artırdığını gördük, elbette bunun etkisi var. Ama Grafik-1’in gösterdiği üzere, 2024’ün sonunda başlayan ve faiz platosunu aşağı çeken faiz indirimleri (grafikteki siyah çizgi) ikincil piyasayı etkilememiş. Merkez bankalarından bağımsız olarak, tahvil-bono piyasası “Bir cisim yaklaşıyor.” demiş. Mesele, piyasa faizlerinin yükselişine neden olan o cismin ne olduğunu anlamak.
Grafik-1, birkaç sebeple önemli. İlk olarak, tahvil-bono piyasasındaki yükselişin yeni olmadığını, bir süredir devam eden bir eğilimin bizi bu noktaya getirdiğini gösteriyor. İkincisi, politika faiz platosundan ayrışan yükselişin, merkez bankalarının kontrolünde olmayan bir şeyle ilgili olabileceğine işaret ediyor.
ABD örneği üzerinden ilerleyelim ve ikincil piyasa faizlerinin neden yükseldiğini anlamaya çalışalım. Elbette akla ilk gelen şey enflasyon. Savaş kaynaklı arz şokuyla birlikte enflasyon beklentilerinin yükseldiğini gördük. Ben özellikle 5Y-5Y (5 yıl sonra, onu takip eden 5 yıl için beklenen enflasyon) rakamına bakıyorum. Kayda değer bir zirve yaptıktan sonra şimdi sakinleşti. Farklı vadeler için başa baş enflasyon oranları da bir yükselişin ardından artık daha itidalli (Grafik-2).
Enflasyondaki gelişmeler Fed’i faiz artırımına zorlayacak noktadaysa, ikincil piyasayı da etkileyecek noktadadır. Lakin enflasyon beklentilerinin düşüşe geçmesi nedeniyle, piyasa faizlerindeki yükselişi sadece enflasyonla açıklayamayacağımızı söyleyenlere de katılıyorum. Ama zaten Grafik-1, tahvil-bono faizlerindeki yükselişin merkez bankalarının kontrolünde olmayan bir faktör de barındırdığını, yani enflasyon dışında bir yere bakmamız gerektiğini söylüyordu. Neye şaşırdık, niye şaşırdık?
Faiz seviyesini kabaca enflasyon beklentisi artı reel faiz olarak düşünerek, “Enflasyon beklentisi artmıyorsa, o halde artan reel faizdir, dağılabiliriz.” diyenler de var. Lakin o açıklamaların ömrü, biri çıkıp “Reel faizler neden artmış güzel kardeşim?” diye sorana kadar…
Reel faiz yükselişinin genellikle iki temel gerekçesi vardır. Nominal faizlerin enflasyondan daha hızlı artması bir gerekçe olabilir ama şu an parmak hesabı tutmuyor. Daha sık rastlanan gerekçe ise büyüme beklentisinin artmasıdır. Trump’ı en çok destekleyen eski Fed üyesi Miran, durumun böyle olduğunu düşünüyor örneğin. Yapay zekâ yatırımları nedeniyle büyüme senaryolarının ve haliyle reel faizin de yukarı geldiğini iddia ediyor. Lakin henüz hiçbir büyüme tahmini bunu yansıtmıyor. (Büyüme canlı, yakında bunun da tahminlere yansıdığını görebiliriz.)
 Vade-risk primi, tam bugünlerde lazım oluyor
Velhasıl ECON322, reel faizden daha anlamlı bir açıklama bulmaya zorluyor bizi. Derslerimizden bir ipucu: Faiz aslında enflasyonun, vadenin, riskin ve benzeri bileşenlerin fiyatıdır. Bu bileşenlerin sadece birinin faizi yükselttiğini genellikle görmeyiz. Yani aslında faiz yükselişinin arkasında enflasyon dışında bir neden olması normal ve bize düşen, onun adını koymak için biraz emek sarf etmek.
Faiz bileşenleri içerisinde ölçemediğimiz ama tahmin ettiğimiz vade-risk primi, tam bugünlerde lazım oluyor işte. Sayısallaştırma şekli çok tartışmalı olduğu için ben genellikle kullanmam. Ama içinden geçtiğimiz belirsizlik ortamı zaten sayısallaştıramamakla ilgili olduğu için, bakmamız gereken gösterge bence tam da bu.
Grafik-3, risk priminin her vadede arttığını ama özellikle uzun vade için daha çok arttığını gösteriyor. Sanırım artık elimizde, faiz artışlarının gerekçesine dair bir ipucu var. Enflasyonu, merkez bankalarının sıkılaşacak olmasını zaten koyduk masaya ama ortaya karışık, sayısallaştırmadığımız riskleri de eklememiz gerek… Bunların içinde teknoloji yatırımlarının sermaye çekişi de yapay zekânın tahmin edemediğimiz etkileri de ekosistem krizinin yansımaları da var. Lakin reel faiz artışı açıklamasını yeterli bulmadığımızda imdada koşan merkez bankalarının yayınları ve yakın dönem akademik çalışmalar (Rangvid, 2026; Bi et al., 2026; Bhatt et al., 2026), artan borç yükünün de risk primi üzerinden ikincil piyasa faizlerini yukarı çekebileceğine işaret ediyor.
Reel faiz sebepsiz hareket etmez
Dikkat! Bu son kısmı yeterince konuşmuyoruz. İkincil piyasa faizleri topyekûn bir risk yükselişi fiyatlarken, buna artan borç miktarı ve zayıf mali görünümü de dâhil ettiği için uzun vadeyi baskılıyor. Devam ederse, rahatsız olmamız gereken noktalara varacak. Dost acı söyler. Dileğim odur ki gözünüzün içine bakıp “Risk arttı kardeşim, belirsizlik çok yüksek, mali tarafa dikkat!” diyebilecek tahvil & bono gibi dostunuz olsun. Reel faiz sebepsiz hareket etmez, onun da canı sağ olsun.