

TÜRKİYE ÜRETİYOR, PEKİ NEYİ BİRİKTİRİYOR? (2)
AYŞEGÜL ÇELİK - Ankara Sanayi Odası Genel Sekreter Danışmanı
Türkiye otomotiv sanayii 2025’te 41,5 milyar dolarlık ihracatla Türkiye’nin ihracat lideri oldu. Bu rakam, ülkede oluşmuş güçlü üretim ölçeğini ve geniş tedarik zincirini gösteriyor.
Fakat otomotivde rekabetin koşulları değişiyor. Elektrikli araçlarla birlikte mesele artık yalnız motor, gövde veya geleneksel otomotiv parçalarının ne kadar verimli üretildiği değil. Batarya, güç elektroniği, yazılım, veri ve yeni mühendislik yetkinlikleri giderek daha fazla önem kazanıyor.
Dolayısıyla otomotiv açısından soru artık yalnız “Türkiye’de kaç araç üretilecek?” değil. Yeni otomobilin yazılımını kim geliştirecek? Batarya ve güç elektroniğinde hangi firmalar yetkinlik kazanacak? Ürünün mimarisi ve model kararları nerede verilecek? Geleneksel parçaları üreten tedarikçiler bu dönüşümün neresinde yer alacak?
Üretim Türkiye’de kalırken üretimin en hızlı değer kazanan işlevleri başka ülkelerde gelişiyorsa, yüksek üretim hacmi ile teknolojik derinleşme aynı yönde ilerlemeyebilir.
İlk yazıda tartıştığım “ne üretiyoruz, neyi kontrol ediyoruz?” ayrımının istihdam açısından karşılığı da burada ortaya çıkıyor. Üretim sisteminin değişmesi yalnız firmaların ürettiği ürünü değil, insanların yaptığı işi de değiştirmeli.
Her sektör aynı yoldan dönüşmüyor
Makine sektörü başka bir tablo sunuyor. Türkiye özel makine, mekanik üretim ve mühendislikte önemli bir kabiliyete sahip, ancak kontrol sistemleri, elektronik, yazılım ve ileri bileşenler daha fazla önem kazandıkça rekabet yalnız daha iyi tezgâh üretmekten ibaret değil.
Makineyi üretmek kadar makineyi yöneten teknolojiyi de geliştirebilmek gerekiyor. Bu değişim çalışanların yaptığı işi de dönüştürüyor. Mekanik üretim becerilerinin yanına yazılım, otomasyon, elektronik, veri analitiği ve sistem entegrasyonu ekleniyor. Dolayısıyla aynı fabrika üretmeye devam ederken içeride yapılan işin niteliği önemli ölçüde değişebiliyor.
Savunma sanayii ise bu dönüşümün başka bir yüzünü gösteriyor.
İlk yazıda Türkiye’nin özellikle savunma-havacılıkta tasarım, yazılım, sistem entegrasyonu ve test gibi alanlarda önemli bir kapasite oluşturduğunu görmüştük. Ancak ana yüklenicilerin ve büyük teknoloji firmalarının altında, üretimin farklı kademelerinde çalışan geniş bir KOBİ tabanı bulunuyor.
Buradaki kritik soru, siparişin yetkinliğe dönüşüp dönüşmediği. Bir KOBİ ana yükleniciden daha fazla iş aldığında yalnız daha fazla parça mı üretiyor, yoksa zaman içinde tasarım, test, mühendislik veya kendi alt sistemini geliştirme kapasitesi de kazanıyor mu?
OSTİM Savunma ve Havacılık Kümelenmesi’nin faaliyet dağılımı bu katmanlı yapıyı görünür kılıyor. SSB’nin EYDEP programında KOBİ’lerin gelişmeye açık alanlarının belirlenmesi ve yetkinliklerinin artırılmasının hedeflenmesi de aynı noktaya işaret ediyor. Teknolojik kapasite kendiliğinden yayılmıyor.
Bir tedarikçi üretimini artırabilir. Ancak yaptığı iş değişmiyorsa değer zincirindeki konumu da değişmeyebilir. İleri teknoloji ve mühendislik kapasitesinin belirli firmalarda birikmesi önemli. Ancak kalkınma açısından asıl sonuç, bu kapasitenin başka firmaların yaptığı işi ve çalışanların becerilerini değiştirip değiştirmediğinde ortaya çıkıyor. Bu nedenle ileri teknoloji sektörlerinin başarısını yalnız ihracat hacmiyle değil, ekonominin geri kalanında ne tür işler oluşturduklarıyla da değerlendirmek gerekiyor.
Peki, istihdam gerçekte nereye gidiyor?
Türkiye’nin son istihdam verileri bu soruya bakmak için önemli bir işaret veriyor. TÜİK’e göre Temmuz 2026’da imalat sanayiinde ücretli çalışan sayısı bir yılda 77 bin kişi, yüzde 1,7 azaldı. Aynı dönemde ticaret ve hizmetlerde yaklaşık 281 bin kişilik, yüzde 3,1’lik artış gerçekleşti. İnşaatta ücretli çalışan sayısı da yüzde 3,5 yükseldi.
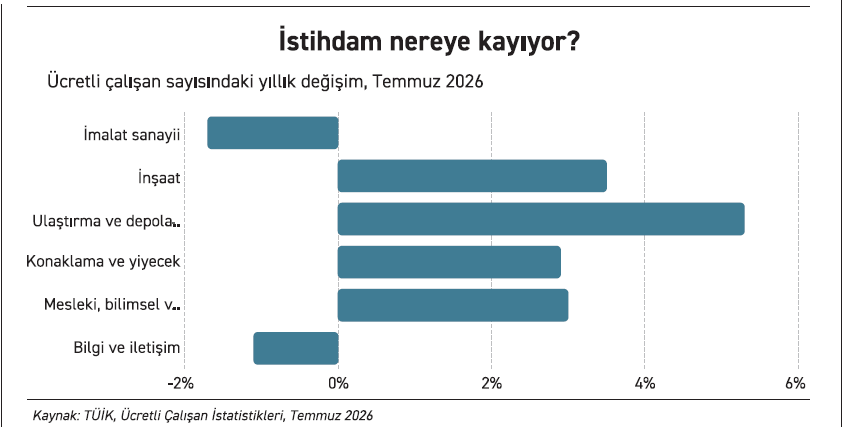 İlk bakışta Türkiye’de istihdamın sanayiden hizmetlere doğru kaydığı söylenebilir. Ama “hizmetler” tek bir ekonomik faaliyet değil. Ulaştırma ve depolamada ücretli çalışan sayısı yüzde 5,3, konaklama ve yiyecek hizmetlerinde yüzde 2,9 arttı. Mesleki, bilimsel ve teknik faaliyetlerde artış yüzde 3 olurken bilgi ve iletişimde yüzde 1,1 gerileme görüldü.
Bu ayrım önemli… Yazılım, mühendislik, tasarım, test, veri analitiği ve teknik danışmanlık gibi faaliyetlerin büyümesi ile konaklama veya diğer görece düşük verimlilikli hizmetlerin büyümesi aynı ekonomik dönüşümü ifade etmiyor.
Birincisi, doğrudan fabrika istihdamı azalırken üretim sisteminin daha bilgi yoğun hale gelmesinin sonucu olabilir. İkincisinde ise sanayiden çıkan çalışanların daha yüksek verimlilikli faaliyetlere geçtiğini söylemek mümkün olmayabilir.
Dolayısıyla mesele yalnız sanayide kaç kişinin çalıştığı değil. Sanayiden çıkan insanların hangi işlere geçtiği ve sanayide kalan insanların yaptığı işin ne kadar değiştiği…
Ücretlerin yükselmesi tek başına sorun değil
Türkiye’nin düşük maliyet avantajını kaybetmesi tek başına kötü haber olmak zorunda değil. Ücretlerin yükseldiği bir ekonomide firmaların aynı ürünü, aynı teknolojiyle ve aynı iş organizasyonuyla üretmeye devam etmesi giderek zorlaşır. Bunun karşılığında daha yüksek verimlilik, daha fazla teknoloji ve daha nitelikli işler oluşuyorsa bu bir dönüşüm olabilir.
Sorun ücretlerin yükselmesi değil, yapılan işin aynı hızda değişmemesi. Bir otomotiv tedarikçisi geleneksel parçadan güç elektroniğine geçebiliyorsa, bir makine firması mekanik üretimin yanına yazılım ve kontrol sistemi ekleyebiliyorsa, bir savunma tedarikçisi verilen teknik resme göre üretim yapmaktan kendi tasarımına ve test kabiliyetine ilerleyebiliyorsa üretim sistemi yukarı doğru hareket ediyor demektir.
Fakat sanayideki istihdam azalırken daha nitelikli işler sınırlı sayıda firma ve çalışanda kalıyor, istihdam artışı ağırlıklı olarak daha düşük verimlilikli faaliyetlerde gerçekleşiyorsa sonuç farklı olur. Bu nedenle Türkiye açısından temel mesele yalnız kaç fabrika veya kaç sanayi çalışanı kaybettiğimiz değil.
Bir sonraki ve son yazıda bu sorunun firma tarafına geçeceğim. Firmaların daha nitelikli işleri yapabilmesi için ihtiyaç duyduğu yazılım, mühendislik, tasarım, test ve teknoloji kapasitesi nasıl oluşturulacak ve geniş KOBİ tabanına nasıl yayılacak?
Kaynak:
Yazıda kullanılan güncel sektör ve istihdam verileri resmî kurumlar ile ilgili sektör kuruluşlarının yayımladığı verilerden derlenmiştir.
- OİB, Otomotiv Endüstrisi 2025. Türkiye otomotiv endüstrisinin 2025 ihracatı yüzde 11,6 artışla 41,5 milyar dolara ulaşmış ve sektör Türkiye’nin ihracat lideri olmuştur.
- OİB, 2026 sektör değerlendirmeleri. Otomotivde rekabetin yazılım, elektronik, enerji ve veri yönetimi gibi alanlara doğru genişlediği, sektörün yalnız üretim değil teknoloji ve inovasyon ekosistemi açısından da dönüşüm içinde olduğu belirtilmektedir.
- MAİB, 2026 sektör değerlendirmeleri. Makine sektöründe teknolojik yenilenmenin sürdürülmesi, yerli tedarik zincirinin korunması ve kaynakların teknoloji geliştiren stratejik alanlara seçici biçimde yönlendirilmesi gerektiği vurgulanmaktadır.
- OSTİM Savunma ve Havacılık Kümelenmesi. Kümelenme içindeki firma yapısı Ar-Ge ve tasarım, talaşlı ve katmanlı imalat, yapısal montaj, elektromekanik, yazılım, kablaj ve güç elektroniği ile test cihazları gibi farklı tedarik kademelerini kapsamaktadır.
- SSB, 2026 Yılı Performans Programı. Endüstriyel Yetkinlik Değerlendirme ve Destekleme Programı’nın KOBİ’lerin gelişmeye açık alanlarını tespit etmek ve yetkinliklerini geliştirmek amacıyla yürütüldüğü belirtilmektedir. Program ayrıca savunma sanayii paydaşları arasındaki etkileşimin ve test/değerlendirme altyapısının geliştirilmesini hedeflemektedir.
- TÜİK, Ücretli Çalışan İstatistikleri, Temmuz 2026. İmalat sanayiinde ücretli çalışan sayısı bir yılda 77.066 kişi, yüzde 1,7 azalmıştır. Ticaret ve hizmetlerde 280.965 kişilik, yüzde 3,1 artış, inşaatta yüzde 3,5 artış kaydedilmiştir. Ulaştırma ve depolamada artış yüzde 5,3, konaklama ve yiyecek hizmetlerinde yüzde 2,9, mesleki, bilimsel ve teknik faaliyetlerde yüzde 3 olurken bilgi ve iletişimde yüzde 1,1 düşüş gerçekleşmiştir.
Not. Otomotiv, makine ve savunma sektörleri aynı tür dönüşümü temsil eden sektörler olarak değil, üretim sistemindeki farklı nitelik değişimlerini görünür kılmak amacıyla seçilmiştir. “Üretim hacmi”, “işin niteliğinin değişmesi”, “tedarik zincirinde yukarı çıkma” ve “yetkinliğin yayılması” arasındaki ayrım yazarın sektörel veriler üzerinden geliştirdiği analitik çerçevedir.
Savunma KOBİ’lerinde istihdam oynaklığı veya çalışan hareketliliğine ilişkin doğrudan ve karşılaştırılabilir bir veri kullanılmamıştır. Bu nedenle bu alandaki değerlendirme bir istihdam bulgusu değil, sipariş artışı ile yetkinlik kazanımı arasındaki ilişkiye yönelik analitik bir değerlendirmedir.