

MUSTAFA ADIGÜZEL - Finera Veri Analizi Genel Müdürü
Küresel imalat sanayi dört buçuk yılın en güçlü toparlanmasını yaşıyor, Türkiye imalatı ise 30 aydır büyüme eşiğinin altında. Küresel imalat PMI'ı Eylül'de 52,3'ten 53,0'a çıkarak 55 ayın zirvesine ulaştı. Türkiye imalat PMI'ı aynı ay 48,1'den 47,9'a gerileyerek 50 eşiğinin altında 30. ayını tamamladı. Aynı dönemde Türkiye'nin ana ihracat pazarlarının iklimini ölçen İSO endeksi Ocak 2024'ten bu yana kesintisiz olarak 50'nin üzerinde kaldı.
Finera'nın küresel PMI raporu ile imalat sanayi öncü göstergeler raporu bu ayrışmayı birlikte okuyor. Ortaya çıkan tablo kısaca şöyle: dünya talebi var ama dar bir tabandan geliyor, Türkiye'de algı iyileşiyor ancak bu iyileşme sipariş, üretim ve yatırıma dönüşmüyor, maliyet baskısı ise talebin zayıf olduğu bir ortamda artıyor.
Dünya talebi güçlü ama dar tabanlı
Küresel toparlanmanın ayrıntısı manşetten farklı, S&P Global'in ürün grubu verilerine göre Almanya'da yatırım malları yeni siparişleri 59,2 ile güçlü, tüketim malları ise 40,1 ile derin daralma bölgesinde. Aradaki 19 puanlık fark, incelenen yedi ülkenin en geniş ayrışması. Birleşik Krallık'ta yatırım malları üretimi 61,0 iken ara mallar 47,6'da. S&P Global yayınları bu tabloyu yapay zeka altyapısı ve savunma ekipmanı harcamalarıyla, bir de fiyat ve tedarik endişesiyle yapılan stok alımlarıyla ilişkilendiriyor.
Bu, manşetin yükselmesinin tüketiciye çalışan üretici için daha fazla iş anlamına gelmediği demek. Fransa ve İtalya'da manşet PMI 50'nin üzerinde olsa da yeni siparişler 48,3 ve 49,4 ile daralıyor. ABD'de yeni siparişler 56,1 iken yeni ihracat siparişleri 48,8; ülkenin güçlü görünümü iç pazardan besleniyor.
Türkiye'nin gözünden en önemli gösterge yeni ihracat siparişleri... Almanya'da 54,2, Çin'de 53,8, Japonya'da 55,6 olan bu endeks Türkiye'de 46,6'ya geriledi.
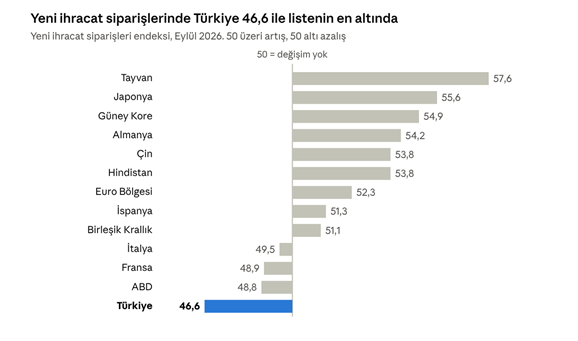
Listedeki 13 ekonomiden dördü 50'nin altında kalıyor: Türkiye, ABD, Fransa ve İtalya.
Türkiye'de üç gösterge, üç ayrı hikâye
Eylül'de PMI geriledi, kapasite kullanımı yükseldi, güven endeksi yatay seyretti; üçü de bir yıl öncesinin üzerinde, ama hiçbiri güçlü bir toparlanmaya işaret etmiyor.
|
Gösterge |
Eylül 2026 |
Ağustos 2026 |
Karşılaştırma ölçüsü |
Yıllık değişim |
|
İSO imalat PMI |
47,9 |
48,1 |
50 eşiği, 30 aydır altında |
+1,2 puan |
|
Kapasite kullanım oranı, mevsimsellikten arındırılmış |
%74,1 |
%73,5 |
Tarihsel ortalama %75,95 |
+0,3 puan |
|
Reel kesim güven endeksi |
102,5 |
102,4 |
100 eşiği, tarihsel ortalama 103,42 |
+1,7 puan |
PMI'da yeni siparişler 46,9'a, üretim 47,6'ya indi ve on sektörün dokuzunda üretim azaldı; tek istisna 52,4 ile gıda oldu. İstihdam endeksi 47,6'ya toparlandı, ama on sektörün sekizinde istihdam hâlâ azalıyor.
Kapasite kullanımı, 2024 başından bu yana en düşük seviye olan Ağustos'taki yüzde 73,5'ten yüzde 74,1'e çıktı. Ancak oran 2026'nın tamamında yüzde 73,5 ile yüzde 74,4 arasındaki dar bantta kaldı ve tarihsel ortalamanın 1,85 puan altında. Güven endeksi beş aydır 100 eşiğinin üzerinde.
Algıyı ölçen gösterge en çok, faaliyeti ölçen gösterge en az iyileşti. Güven endeksini yukarı çeken kalemler mevcut durum değerlendirmeleri: genel gidişat 86,7'den 90,4'e, mevcut sipariş düzeyi 84,8'den 87,8'e çıktı, ikisi de 100 eşiğinin altında. Aşağı çeken kalem ihracat sipariş beklentisi oldu, 118,4'ten 113,0'a düştü. Beklenti ile gerçekleşme arasındaki makas daraldı, ama gerçekleşmenin güçlenmesiyle değil, beklentinin gerilemesiyle.
İhracat kanalı daraldı, talep farklı kapılara yöneliyor
Eylül'ün en önemli sinyali ihracat kanalında. Yeni ihracat siparişleri 48,0'dan 46,6'ya geriledi ve ihracat siparişlerini artıran sektör sayısı beşten ikiye düştü. Genişleyen iki sektör gıda, 51,9, ve kara ve deniz taşıtları, 50,5. Küresel talebin yöneldiği yatırım malları ve teknoloji ürünlerine en yakın sektörlerde ise ihracat siparişleri daralıyor: makine ve metal ürünlerde 44,6, elektrikli ve elektronikte 47,3, ana metalde 42,9.
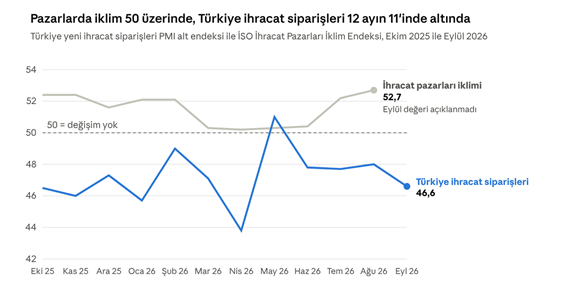
İhracat pazarlarının genel iklimi ise bu tabloyu yansıtmıyor. İSO Türkiye İhracat Pazarları İklim Endeksi, Türkiye'nin ana ihracat pazarlarındaki üretim koşullarını ihracat paylarıyla ağırlıklandırarak ölçüyor ve Ocak 2024'ten bu yana kesintisiz olarak 50 eşiğinin üzerinde. Endeks Temmuz'daki 52,2'den Ağustos'ta 52,7'ye çıkarak üst üste dördüncü ay yükseldi ve Mayıs 2024'ten bu yana en belirgin iyileşmeyi kaydetti; büyümeyi ABD ve Orta Doğu sürükledi. Türkiye'nin yeni ihracat siparişleri ise son 12 ayda yalnızca Mayıs'ta, 51,0 ile 50'nin üzerine çıkabildi. İki gösterge farklı şeyleri ölçüyor: biri pazarlardaki üretimi, diğeri Türk firmalarının aldığı yeni dış siparişi. Ama aradaki makas, pazarlardaki iyileşmenin Türk ihracatçısının sipariş defterine kendiliğinden yansımadığını gösteriyor.
Tek aylık kesit de yanıltıcı olabilir. Gıdanın Eylül'deki 51,5'lik PMI'ı bir sıçrama: sektörün üç aylık ortalaması 48,2 ve önceki üç aya göre yalnızca 0,2 puan yüksek. Buna karşılık giyim ve deride Eylül ihracat siparişleri 47,3 ile eşiğin altında görünse de üç aylık ortalama 52,4 ile on sektörün en yükseği. On sektörün yedisinde üç aylık ortalamalar ihracat siparişlerinin iyileştiğini gösteriyor. Kısacası Eylül zayıf, yön ise daha karışık…
Veri, hem pazar iklimi ile Türkiye'nin sipariş defteri arasındaki makasın hem de talebin yöneldiği ürün grupları ile Türkiye'nin ihracat sepeti arasındaki kopukluğun nedenini söylemiyor. Ürün yapısı, fiyat rekabeti, kur ve finansman koşulları PMI'ın kapsamı dışında kalıyor.
Maliyet artıyor, fiyat yansıtma gücü zayıflıyor
Maliyet cephesi yeni bir risk ekliyor. Girdi fiyatları endeksi 60,6'dan 66,2'ye çıkarak son dört ayın en yüksek artış hızına ulaştı. Ürün fiyatları endeksi 56,0'dan 57,0'a yükseldi. İki endeks arasındaki fark bir ayda 4,6 puandan 9,2 puana açıldı ve grafikteki iki yılın en geniş seviyesine çıktı. S&P Global'e göre yakıt, petrol ve taşımacılık maliyetleri ile hammadde fiyatları baskıyı besliyor ve firmalar bunu Orta Doğu'daki savaşa bağlıyor.
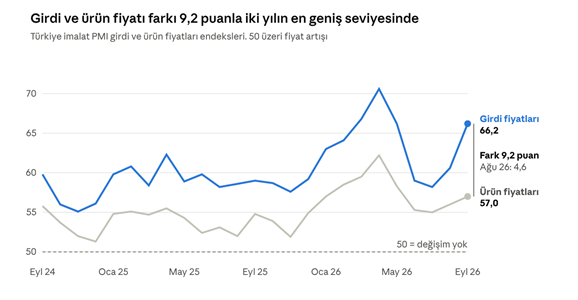
Bu fark doğrudan bir kâr marjı ölçüsü değil, çünkü endeksler fiyat artış oranını değil, artış bildiren firmaların net ağırlığını gösteriyor. Ama firmaların maliyet artışını fiyata yansıtma gücünün zayıfladığına işaret ediyor. Ana metal bunun en açık örneği: satış fiyatlarını on sektör arasında en hızlı artıran sektör oldu ve aynı ay yeni siparişleri 43,3'e geriledi.
Avrupa ile karşılaştırma önemli bir ayrım gösteriyor. Girdi fiyatı endeksi Almanya'da 71,0, İtalya'da 71,2, Euro Bölgesi'nde 70,9; Türkiye'deki 66,2'nin üzerinde. Yani Türkiye'nin maliyet baskısı Avrupa'dan yüksek değil. Fark baskının görüldüğü sipariş ortamında: Almanya'da yeni siparişler 54,4 ile genişlerken Türkiye'de 46,9 ile daralıyor. Bu birlikteliğin kâr marjlarına etkisi PMI verisinden çıkarılamıyor.
Kapasite kullanımı: yatırım malları sıçradı, tüketim malları geride
Kapasite kullanımı sektörlere göre ayrışıyor. Yatırım malları yüzde 69,7'den yüzde 73,1'e çıkarak 3,4 puanla en büyük artışı kaydetti. Önceki iki yılın ağustostan eylüle geçişlerinde bu grup 4,2 ve 2,6 puan arttığı için hareketin büyük bölümü döngüsel görünüyor. Dayanıklı tüketim malları ise yüzde 68,2'den yüzde 66,4'e inerek yıllık bazda 3,9 puan düşük kaldı.
Otomotivde kapasite kullanımı yüzde 65,9'dan yüzde 75,9'a sıçradı, ancak önceki iki yılın aynı geçişlerinde 10,2 ve 6,6 puanlık artış görüldüğünden sıçramanın büyük bölümü mevsimsel. Aynı sektörde yeni siparişler 34 aydır geriliyor ve nihai ürün stokları son üç buçuk yılın en yüksek hızında arttı. Bu nedenle kapasite artışını siparişlerden çok stok birikimiyle birlikte izlemek gerekiyor.
Firmalar için ne anlama geliyor
Avrupa'nın yatırım malları zincirine çalışan üretici için izlenecek gösterge grup manşeti değil, müşterinin ülkesindeki yatırım malları siparişleri. Bu gösterge Almanya'da 59,2, Birleşik Krallık'ta 54,8, İtalya'da 52,2 iken Fransa'da 43,2, İspanya'da 44,1. Kapasite artışı kararı bu nedenle grup endeksine değil, teyit edilmiş müşteri siparişine bağlanmalı.
Tüketim malları satan üretici için tablo ters: Almanya'da tüketim malları siparişleri 40,1. Türkiye'nin giyim ve deri sektöründe ihracat siparişleri son üç ayda ortalama 52,4 ile direniyor, ancak zayıf talepte biriken stok işletme sermayesini bağlar. Ana metal ve kimya gibi ara malı üreticileri için ise dış talep iyileşmesinin bu sektörlere ulaştığına dair veri yok; fiyatlama ve nakit akışı planı teyit edilmiş siparişe dayanmalı.
Ekim için üç izleme değişkeni
Finera'nın Ekim izleme listesi üç soruya dayanıyor:
- Mevcut durum algısındaki iyileşme PMI yeni siparişlerine yansıyacak mı?
- Kapasite kullanım oranı 2026 boyunca korunan yüzde 73,5 ile yüzde 74,4 bandının dışına çıkacak mı?
- Girdi ve ürün fiyatı endeksleri arasındaki fark kapanacak mı?
Bunlara dördüncü bir soru eşlik ediyor: ihracat kanalı gıda ile kara ve deniz taşıtlarının dışına yayılabilecek mi?
Analizin sınırları da belli. PMI ve güven endeksleri yön ve algı verir, üretim hacmi veya ihracat tutarı vermez. Kur, finansman maliyeti ve rekabet gücü bu verilerin kapsamı dışında kalıyor; Türkiye'nin neden geride kaldığı sorusuna bu veri tek başına cevap vermiyor. Okura önerimiz, kararı manşet göstergeye değil, kendi tedarik ve müşteri zincirinin verisine bakarak vermek. Ürün ve ülke bazında talep analizleri ve modelleri oluşturmal.
Kaynak: Finera Küresel PMI Raporu, Eylül 2026; Finera İmalat Sanayi Öncü Göstergeler Raporu, 2 Ekim 2026; S&P Global PMI verileri; İstanbul Sanayi Odası ve S&P Global İhracat Pazarları İklim Endeksi; TCMB kapasite kullanım oranı ve reel kesim güven endeksi verileri.