

Philip Shepherd, bedenlenme (embodiment) konusunda çalışan bir eğitmen ve yazar olarak biliniyor. Kendisi ayrıca Radical Wholeness’ın da yazarı olarak tanınıyor.
Shepherd de Dr. Iain McGilchrist’in büyük hayranı; Philip’in çalışmaları, sağ beyin yarım küresinin ağırlık kazandığı bir varoluş biçimine geçişte son derece pratik bir rehber niteliği taşıyor. Yakın zamanda kaleme aldığı kapsamlı makale, McGilchrist’in çalışmaları ile kendi projesi olan The Embodied Present Process (TEPP) arasındaki doğrudan bağı inceleyen bir çalışma.
Philip’in Radical Wholeness adlı kitabı, zekânın merkezi olarak “kafayı” (veya sol beyin yarım küresini) görme eğilimimizin ne denli kısıtlayıcı ve kültürel olarak özgül bir bakış açısı olduğunu gösteriyor. Bu yüzden de anın içinde gerçekten var olmamızı engelliyor. Philip’in çok güzel ifade ettiği gibi: “Günün sonunda, anda yaşamıyor olmanızın nedeni, anın sizin içinizde yaşadığını hissetmiyor oluşunuzdur.”
Zekânın merkezine kafayı yerleştirmek, yaşam yolculuğumuzda bize faydalı bir rehberlik sunabilecek o incelikli, “çekim gücü olan” çevre faktörleri ile olan bağımızı da zayıflatıyor olabilir mi? Bu nedenle Philip’in yaklaşımı, sadece bedeni değil, beden aracılığıyla dünyayı da dinlemeyi öğretiyor. İşte bu yüzden o, “zihin-beden” ikiliği yerine “dünya-beden” terimini kullanmayı tercih ediyor. Benzer bir durum piyasalarda da geçerli olabilir mi?
- Yapay zekâ sürecinde hem kredi piyasası hem de hisse senedi piyasası için kuşkusuz çok daha karmaşık olan yeni bir aşamaya girdik.
- Yapay zekanın birçok açıdan ama özellikle de finansman açısından daha çok sorgulanması, konsensus pozisyonları sarsarak önemli ölçüde risk azaltımını tetikledi.
- çeyrek bilanço döneminin tam ortasında, diğer piyasalardan gelen baskı ile şirketlerin temel kazanç gücü arasındaki gerilim kritik bir rol oynayacak.
- Eylül ve Ekim ayları için uyarılarımızı yapmıştık fakat sene başından bu yana Eylül ve Ekim aylarındaki satış baskısının yerini Kasım ve Aralık aylarında güçlenme eğilimine bırakacağını da düşünmeye devam ediyoruz.
- Kasım’ın ikinci yarısından yıl sonuna kadar daha olumlu bir periyod bekliyoruz.
Nasdaq 100 endeksi yüzde 10 düşüş gösterdi ancak bu rakam, yüzeyin altındaki tahribatın boyutunu tam olarak yansıtmıyor. Nasdaq'taki hisselerin yarısından fazlası şu anda "ayı piyasası" bölgesinde yer alıyor.
"Yüksek beta" katsayısına sahip hisseler en ağır kayıpları yaşadı; birçoğunda yüzde 50 veya daha fazla değer kaybı görüldü.
Piyasalarda henüz dipleri gördüğümüzü düşünmüyoruz ama artık önceliğimiz, bir sonraki satışta dip noktalarını yakalamaya çalışıp taktiksel olarak olumlu bir duruşa geçmek. Şu an anlatmak istediğimiz satış dalgasının tamamlanması için hâlâ zamana ihtiyaç var ve ne içeride ne de dışarıda bizce dip noktaları henüz görülmedi ancak mevcut düşüş tamamlandığında, oldukça güçlü bir yükseliş bekliyoruz. Zamanlama olarak ise bu yükselişin Kasım ayı içinde muhtemelen de ikinci yarısında bekliyoruz.
Aylardır devam eden yüksek faiz, petrol, İran savaşının uzamasın, MOVE’daki artış ve başka risk işaretlerini Vix olsun hisse senetleri olsun çok önemsemedi ama sonra oldukça sert bir darbe aldı. Son aylarda riskli varlıklarda özellikle de hisse senetlerinde temkinli olan bizler ise olup biteni anlamaya çalıştık ve bu konularda da birçok kez yazdık.
Son dönemdeki en önemli gelişmelerden biri olarak, yapay zekaya dair söylemdeki değişime dikkat çektik. Piyasalar, aniden sermayenin hem erişilebilirliği hem de maliyeti üzerine yoğun bir tartışmaya girdi.
Son zamanlarda, yatırımcıların yüksek kaliteli varlıklar ile düşük kaliteli varlıklar arasında algıladığı farkın giderek açıldığını da gördük. Bu durum hem kredi piyasasında yüksek getirili tahvillerin (HY) yatırım yapılabilir seviyedeki tahvillere (IG) kıyasla süregelen düşük performansına bakılabilir hem de özellikle de CCC reytingine sahip kredinin seyri oldukça önemli bir sinyal olarak izlendi.
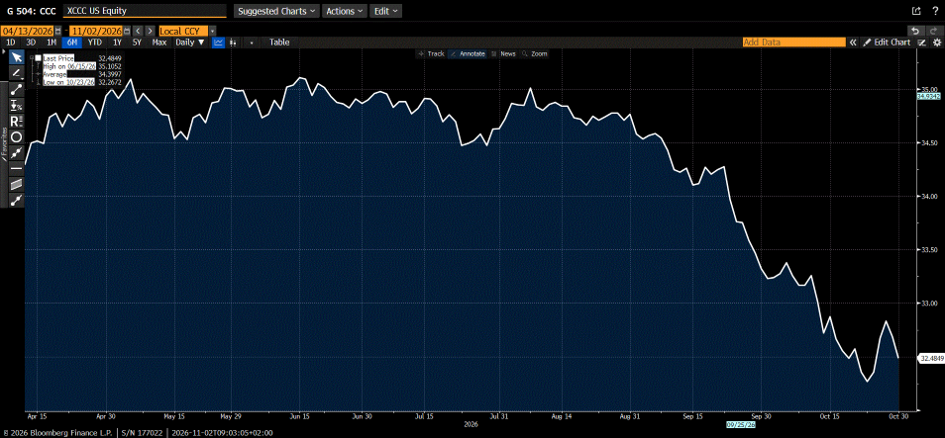
Yılın büyük bölümünde, piyasanın iç dinamiklerinde yaşanan sıkıntılar endeks seviyesinde genellikle göz ardı ediliyordu. Ancak son haftalarda bu durum değişti. Daha geniş bir perspektiften bakıldığında, İran'daki savaşın patlak vermesinden bu yana piyasadaki temel gerilim; güçlü kazanç büyümesinin sağladığı destekle enerji maliyetleri ve faiz oranlarının yarattığı baskılayıcı unsurlar arasındaki çekişmeden kaynaklanıyordu. Fakat, piyasa son birkaç haftadır iki temel nedenden ötürü zorlanıyor. İlki, analist tahminlerinde görülen büyük yukarı yönlü revizyonlar döneminin artık geride kalmış olabileceğine dair bir kanı oluşuyor. İkinci olarak ise artan maliyetlerin dönüşü sorusu karşımıza çıkıyor.
Sonuç olarak, artan enerji maliyetleri ve yükselen faiz oranlarının birleşik etkisi ciddi bir baskı yarattı; şimdi asıl soru, büyüme görünümünde aşağı yönlü revizyonun olup olmayacağı ve olursa ne oranda olacağı…
İleriye baktığımızda, önemli bir detay ise şirketlerin kendi hisselerini geri alımları (buyback) piyasadaki temel flow belirleyicilerinden biri haline gelebilir. Kasım ayının yıl içinde hisse geri alımlarının en yoğun gerçekleştiği ikinci ay olduğunu belirtmek isteriz.
Piyasanın flow dinamiklerinin ötesinde, önümüzdeki haftalarda yanıt bulacak önemli bir temel soru da 3. çeyrek kazançlarının güven ortamını yeniden tesis edip edemeyeceği konusu olarak karşımıza çıkıyor. Son dört yıl boyunca kazançlar, bu piyasa için adeta bir barometre/katalizör işlevi gördü; nitekim 1. ve 2. çeyrek bilanço dönemlerinin en yoğun olduğu zamanlarda bu dinamiğin piyasayı desteklediğine şahit olmuştuk.
Aslında genel tabloya bakıldığında, yatırımcıların artık sadece "Big Tech" veya yapay zekâ sektörüne genel bir yaklaşımla yatırım yapmadıklarını görüyoruz; bunun yerine, bu dev şirketlerin bütçelerine odaklanıyor ve söz konusu harcamalardan kimin gerçekten tatmin edici bir getiri elde edebileceği konusunda çok daha seçici davranıyorlar.
Yatırımcılar için, piyasalarda çapraz varlıklar arası teyit, hisse senedi fiyat hareketleri kadar önemli olacak. Yapay zekâ kredi spread’lerinin daralması, istikrarlı veya azalan reel faizler ve iyileşen kazanç beklentileriyle gerçekleşen bir toparlanma, yalnızca pozisyonlanmaya ve/veya flow’a dayalı bir toparlanmadan çok daha güçlü bir temel sunacak.
Son zamanlardaki satış baskısı sürecinden Kasım, Aralık aylarındaki olası toparlanmaya geçiş, piyasanın, zorunlu satışların ve pozisyonlanma ve flowların yarattığı fırsatlarla yatırım ortamında meydana gelen daha temel değişimler arasında bir ayrım yapmasını gerektirecek.
Yapay zekânın yarattığı bu yeni, zor ortamda; bilançosu en güçlü, getirileri en net ve sermaye harcamalarından nakit akışına giden yolu en inandırıcı olan şirketler, başarılı olma olasılığı en yüksek olanlar olarak görülebilir.
İran konusunda gerilimin azalması umutlarının azaldığına, diplomatik yolların daraldığına ve ABD ara seçimlerin ardından yeniden gerilimin tırmanabileceğine işaret ettiğine dair işaretler var. Bu, klasik senaryoyu karmaşıklaştırıyor. Tarihsel olarak, hisse senedi piyasaları ara seçimlerden sonra pozitif işlem görmüştür ancak şimdi potansiyel bir gerilim tırmanma riski var. Enerji altyapısına yönelik misillemenin çok gerçek bir olasılık olduğu bir ortamda, seçimlerin geçmesinin risk primini ortadan kaldırıp kaldırmadığını göreceğiz.
İnsanlar her şeyden endişe duyuyor savaş, fazla yatırım, yetersiz sermaye, artan enerji maliyetleri, ABD ara seçim sonrası siyasi etkiler, güvenlik, iklim krizi ve genel bir karamsarlık ortama hâkim gibi duruyor ama umut vadeden bazı katalizörler de var. Açıklanacak büyük hiper ölçekli şirketlerin sonuçları, özellikle de birikmiş siparişlerini gelire nasıl dönüştürdükleri, dağıtım hızı ve finansman hakkında ne söyledikleri açısından kritik önem taşıyor. Riskler ve endişeleri göz önüne alındığında kimsenin riski artırmak istememesini anlıyoruz ancak bu seviyelerden düştükçe oldukça kötümser fiyatlandırmaya başlıyoruz diyebiliriz. Bu da zamanı gelince fırsat yaratabilir.
Körfez'deki diplomatik duruş değişiklikleri ve artan bölgesel güvenlik uyarıları, piyasanın potansiyel tırmanma senaryolarına odaklanmasını yoğunlaştırdı. Bunlar fiyat etkisinin bir kısmını zaten sağladı. Piyasa, yakın vadede bir tırmanmanın olasılığını fiyatlandırırken, sonuçlar aslında belirsiz. İkincil altyapı hasarı olmadan geçici de olsa bir yumuşama risk priminin hızlı şekilde çözülmesini tetikleyebilir.
Belki de konuları fazla karmaşıklaştırıyoruz ve ilgili endişeleri çok fazla düşünüyor bardağın dolu kısmı da olduğunu ıskalıyoruz. Doğru katalizörler, değerlemelerde, doğru şirketlerde ve yukarıda bahsettiğimiz bazı olumlu dinamiklerle yıl sonu daha iyi geçebilir.