

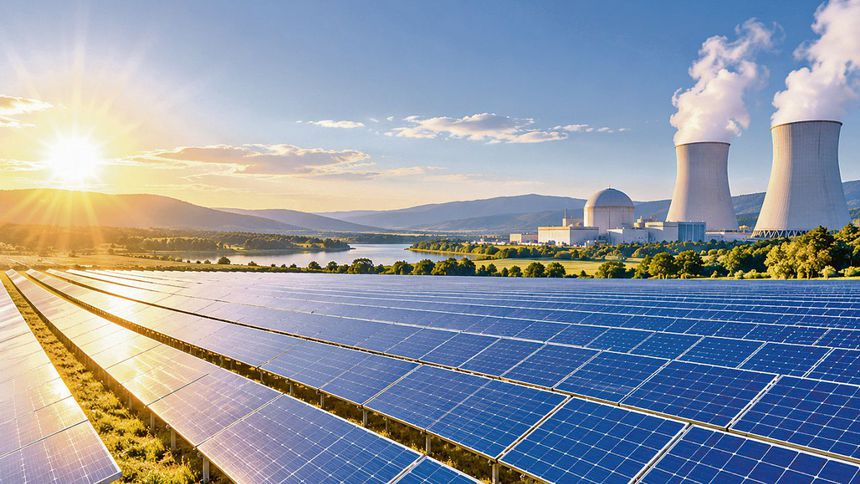
Dünya Nükleer Endüstrisi Durum Raporu 2026, küresel enerji dönüşümünde dikkat çekici bir eşiğe işaret ediyor: Güneş enerjisi 2025’te ilk kez nükleerden daha fazla elektrik üretti. Nükleer enerji yeniden stratejik gündemin üst sıralarına çıkarken, sahadaki veriler başka bir gerçeği gösteriyor. Yeni kapasitenin hangi teknolojiyle, ne kadar sürede ve hangi maliyetle devreye alınabildiği enerji rekabetinin yeni belirleyicisi haline geliyor.
Enerji dünyasında bir süredir iki farklı hikâye aynı anda yazılıyor. Bir tarafta enerji güvenliği, iklim hedefleri ve hızla büyüyen elektrik talebi nükleer enerjiyi yeniden gündemin üst sıralarına taşıyor. Yapay zekâdan veri merkezlerine, elektrikli araçlardan sanayinin elektrifikasyonuna kadar uzanan yeni talep dalgası, kesintisiz ve düşük karbonlu elektrik üretimini daha stratejik hale getiriyor. Diğer tarafta ise güneş ve rüzgâr çok hızlı büyüyor.
İstanbul’da küresel tanıtımı yapılan 596 sayfalık Dünya Nükleer Endüstrisi Durum Raporu 2026 - WNISR2026, bu iki hikâye arasındaki mesafeyi değerlendiriyor.
Rapor, dünyadaki reaktörlerin durumuna ek olarak, yapım sürelerini, kapanan santralleri, küçük modüler reaktörleri, Rusya’ya bağımlılığı, Fukushima sonrası tabloyu ve nükleer ile yenilenebilir enerjinin gelişim hızını karşılaştırıyor.
Türkiye de ilk nükleer santralini inşa eden ülkelerden biri olarak raporda özel olarak ele alınıyor. Raporun en çarpıcı verilerinden biri 2025 yılında ortaya çıkan tarihi eşik: Güneş enerjisi dünyada ilk kez nükleer enerjiden daha fazla elektrik üretti.
Güneş yüzde 30, nükleer yüzde 1 büyüdü
2025’te güneş enerjisinden elektrik üretimi yüzde 30, rüzgârdan üretim yüzde 8 arttı. Nükleer enerjideki artış ise yüzde 1 ile sınırlı kaldı. Güneş ve rüzgâr birlikte değerlendirildiğinde, bu iki kaynağın elektrik üretimi nükleerin iki katını aşmış durumda. Rapor, nükleer enerjinin dünya elektrik üretimindeki payının yüzde 8,8’e gerilediğini de ortaya koyuyor. Bu oran son 45 yılın en düşük düzeyi. Nükleerin küresel elektrik üretimindeki payı 1996 yılında yüzde 17,5 ile zirve yapmıştı. Bugün ise o seviyenin yaklaşık yarısında.
Bu tablo, “nükleer mi, yenilenebilir enerji mi?” şeklindeki eski tartışmadan daha farklı bir soruyu gündeme getiriyor: Dünyanın hızla artan elektrik ihtiyacını hangi teknoloji ne kadar hızlı karşılayabiliyor? Çünkü iklim açısından zaman, enerji açısından ise yatırım hızı giderek daha kritik hale geliyor.
Çin’in iki ayrı enerji hikâyesi
Bu dönüşümü görmek için en ilginç ülke Çin. Çin bugün dünyada nükleer enerji yatırımlarını büyük ölçekte artıran başlıca ülke. 2026 başı itibarıyla dünya genelinde yapımı devam eden 66 reaktörün 36’sı Çin’de bulunuyor. 2025’te başlayan 11 yeni reaktör inşaatının dokuzu da Çin’de. Fakat aynı Çin, yenilenebilir enerjide çok daha büyük bir hızla ilerliyor.
WNISR Koordinatörü Mycle Schneider’in İstanbul’daki toplantıda verdiği rakam oldukça çarpıcı: Çin geçen yıl nükleer kapasitesindeki artışın 120 katı kadar yeni güneş enerjisi kapasitesini devreye aldı. Çin ve Hindistan’ın her biri bugün nükleer santrallerinden elde ettikleri elektriğin beş katından fazlasını güneş ve rüzgârdan üretiyor. Çin örneği tartışmayı “nükleer veya yenilenebilir” denkleminden çıkarıyor. Çin ikisini de yapıyor; fakat ölçek ve hız söz konusu olduğunda ağırlık çok belirgin biçimde güneş ve rüzgâr tarafında.
Yeni nükleer yatırımlar birkaç ülkede yoğunlaşıyor
Rapordaki bir diğer önemli başlık, nükleer yatırımların giderek daha dar bir coğrafyada yoğunlaşması. 2025 sonunda dünyada 404 reaktör işletmedeydi; bu sayı bir yıl öncesine göre beş daha az. Yıl boyunca dört yeni reaktör şebekeye bağlanırken yedi reaktör kapatıldı. Yeni nükleer santral inşa eden ülke sayısı ise yalnızca iki yılda 16’dan 11’e geriledi.
2020’den 2025 sonuna kadar dünyada başlayan 51 reaktör projesinin 35’i Çin’de gerçekleşti. Bir proje Çinli şirketler tarafından Pakistan’da yürütülürken, 14 proje Rus nükleer endüstrisi tarafından Rusya, Mısır, Hindistan ve Türkiye’de hayata geçirildi. Bu altı yıllık dönemde Çin ve Rusya dışında resmi olarak yeni reaktör inşaatına başlayan tek örnek Güney Kore oldu.
SMR’lerde beklenti yüksek gerçeklik daha yavaş
Raporda yer verilen bir başka kritik alan küçük modüler reaktörler, yani SMR’ler.
Son yıllarda SMR’ler nükleer enerjinin maliyet, ölçek ve yapım süresi sorunlarına verilebilecek en önemli teknolojik yanıtlardan biri olarak görülüyor. Veri merkezlerinin ve yapay zekânın elektrik ihtiyacındaki artış da bu teknolojiye ilgiyi artırıyor. Ancak WNISR2026’nın SMR bölümünün çıkış noktası daha temkinli. Rapor, lisanslama ve uygulama süreçlerinin kamuoyundaki beklentiden daha az ilerlemiş olduğunu değerlendiriyor.
Asıl mesele zaman
WNISR2026’yı ilginç kılan, nükleer enerjinin gerekli olup olmadığına tek kelimelik bir yanıt vermesinden çok, enerji dönüşümüne farklı bir ölçüm getirmesi. Bu da zaman.
Dünya aynı anda üç baskıyla karşı karşıya: Elektrik talebi büyüyor, enerji güvenliği daha kritik hale geliyor ve emisyonların hızla düşürülmesi gerekiyor. Bu üçlü denklemde düşük karbonlu bütün teknolojilere ihtiyaç duyulabilir. Ancak yatırımların yalnızca kurulu güç üzerinden değil, sermayenin ne kadar hızlı elektrik üretimine dönüştüğü üzerinden değerlendirilmesi gerekiyor.
Türkiye açısından kritik başlık: Rusya
Türkiye, raporun önemli ülkelerinden biri. WNISR2026, ilk nükleer santralini inşa eden Türkiye’yi özel olarak inceliyor. Akkuyu’nun dört ünitesi de Rus nükleer endüstrisi tarafından yürütülen uluslararası projeler arasında.
Raporun bu yıl genişlettiği başlıklardan biri de “Rusya’nın Nükleer Karşılıklı Bağımlılıkları.” Burada konu yalnızca Batılı ülkelerin Rus nükleer yakıtına veya hizmetlerine bağımlılığı değil. Rapor, ilişkinin diğer tarafına da bakıyor: Rus nükleer sektörünün Batılı ürünlere, hizmetlere ve müşterilere bağımlılığı.
Raporda yer alan değerlendirmeye göre Rusya 2025’te AB, ABD ve Çin’e zenginleştirilmiş uranyum ihracatını artırdı. Buna karşılık yaptırımların Rosatom’un Türkiye ve Macaristan dahil bazı yurtdışı projelerinde sorun ve gecikmelere yol açtığı belirtiliyor. Rapora göre bu gelişmeler Rosatom’un yurtdışı gelirlerinin on yıl sonra ilk kez gerilemesinde etkili oldu.
Türkiye açısından enerji güvenliği tartışmasının yalnızca “ne kadar elektrik üreteceğiz?” sorusuyla sınırlı kalmaması gerektiği de bu noktada ortaya çıkıyor. Teknoloji sağlayıcısı, finansman modeli, yakıt tedariki ve jeopolitik bağımlılık da denklemin parçaları.