

Yeni bir ürünün ilk müşterisi olmak pahalı ve risklidir. Tedarikçi sipariş görmeden yatırım yapamaz. Alıcı kanıt görmeden sipariş vermez. Banka ikisini de görmeden kredi açmaz. Herkes kendi açısından doğru davranır, kapasite yine de başka bir ülkede birikir.
COP31’de elektrifikasyon, enerji dönüşümünün en somut başlıklarından biri haline geldi. Dünyada nihai enerji tüketiminin yaklaşık yüzde 23’ü elektrikten karşılanıyor. Antalya’da öne çıkan “35’te 35” girişimi bu payı 2035’e kadar yüzde 35’e çıkarmayı hedefliyor. Girişim gönüllü ve ülkeleri kendi koşullarına göre ortak hedefe katkı vermeye çağırıyor.
Bugüne kadar aralarında Almanya, Avustralya ve Güney Kore'nin bulunduğu en az 14 ülke açıktan destek verdi. Çin, Rusya ve Hindistan gibi bazı ülkelerse bunun BM genel kararına yazılmasına itiraz ediyor. İtirazların gerekçesi siyasi ama ekonomik düzlemde konunun kritik önemini değiştirmiyor.
Çok katmanlı bir ekosistem
Elektrifikasyonun arkasında çok katmanlı bir ekosistem var. Fabrikalar, araçlar ve binalar elektriğe geçtikçe ekipman, yazılım ve mühendislik pazarı büyüyecek. Türkiye için asıl konu, bu büyümenin kimin sipariş defterine yazılacağı. Enerji sistemimizi dönüştürürken, o sistemi kurma ve geliştirme becerisi de ülkemizde birikebilecek mi?
Antalya’da, Uluslararası Enerji Ajansı (IEA) Başkanı Fatih Birol, elektrifikasyonun güçlü şebekeler ve temiz enerji yatırımlarıyla birlikte ilerlediğinde, enerji güvenliği ile iklim hedeflerine aynı anda hizmet edebileceğini söyledi. Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar, Türkiye’nin bu dönüşüm için 2040’a kadar yaklaşık 300 milyar dolarlık yatırım ihtiyacı öngördüğünü belirtti. Güçlü şebekenin yanı sıra uygun maliyetli finansmanı ve uluslararası ortaklıkları vurguladı. Dolayısıyla Türkiye’nin önünde bir enerji planı kadar, yıllara yayılacak büyük bir teknoloji talebi de var.
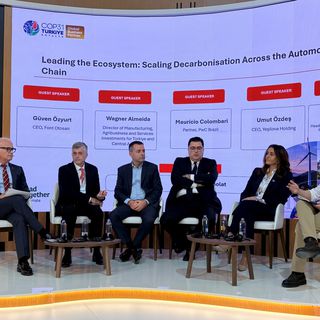
Koç Holding Yönetim Kurulu Başkan Vekili Ali Y. Koç da konunun Türkiye açısından stratejik önemini ortaya koydu. Birol’un yönettiği 10 Kasım panelinde enerji dönüşümünü, enerji bağımsızlığını ve rekabet gücünü aynı denkleme koydu. Ülkelerin üretim kapasitesinin ve o kapasiteyi çalıştıracak altyapı yatırımlarının birlikte izleneceği bir karne önerdi. Bir de uyarı yaptı: "Fırsatları doğru kullanmazsak, petrolden çıkıp kritik minerallerde bağımlı oluruz."
Bu uyarı madenle sınırlı okunmamalı. Madencilikte ve rafinajda Çin'le arayı kısa sürede kapatmak hiçbir ülke için kolay değil. Bağımlılığın daha az konuşulan, Türkiye'nin ise daha çok söz sahibi olabileceği bir katmanı var. O da sistemi tasarlayan, işleten ve geliştiren bilgi.
İç talebi üretim kapasitesine çevirmek
IEA, 2026'da temiz enerji yatırımlarının 2,2 trilyon dolara ulaşacağını öngörüyor. İklim meselesinin etrafında, kendi yatırım gerekçeleri olan bir ekonomi kuruldu. Ülkeler artık bu ekonomide neyi satın alacaklarını ve neyi dünyaya satabileceklerini hesaplıyor.
Türkiye'nin Milli Enerji 2040 vizyonu bu hesabın iç pazar tarafını gösteriyor. Elektriğin toplam enerjideki payı yüzde 36'ya çıkacak. Sanayi için bunun anlamı, yıllara yayılan bir ekipman, yazılım ve mühendislik talebi demek.
Ancak talebin varlığı, kapasitenin burada kurulacağını garanti etmez. Yeni bir ürünün ilk müşterisi olmak pahalı ve risklidir. Tedarikçi sipariş görmeden yatırım yapamaz. Alıcı kanıt görmeden sipariş vermez. Banka ikisini de görmeden kredi açmaz. Herkes kendi açısından doğru davranır, kapasite yine de başka bir ülkede birikir.
Bu düğümü salt ulusal hedef çözmez, sanayi tasarımı çözer. Birkaç büyük alıcı ihtiyacını birleştirip, tedarikçiye yıllara yayılan bir alım sözü verebilir. İlk kurulumların performans riski bir garanti ya da sigortayla paylaşılabilir. Kamu, şebeke ve depolama ihalelerinde ilk yerli ürüne referans olma şansı tanıyabilir.
Çin bugünkü konumuna büyük ölçüde bu yoldan geldi. İç pazarının büyüklüğünü, yabancı üreticiyle teknoloji pazarlığında koz olarak kullandı. Türkiye'nin pazarı o ölçekte değil. Ama 2040'a uzanan bir alım listesi, masaya konmadığında kendiliğinden eriyen bir pazarlık gücüdür. Büyük şirketlerin, kamu alıcılarının ve bankaların doğrudan etkileyebileceği yer de burası.
Katma değerin nerede kalacağı sözleşmede belli olur
IEA'ya göre 2025 sonunda küresel lityum iyon batarya üretim kapasitesinin yüzde 80'inden fazlası Çin'de. AB ile ABD'nin payı yüzde 6-7'şer. Aynı rapor, çoğu tesisin nominal üretimine yaklaşmasının beş yıldan uzun sürebildiğini belirtiyor.
Bu veriler iki şeyi birlikte söylüyor. Tedarik tek elde toplanmış durumda ve yeni kapasite kurmak hem zaman hem para istiyor. Ölçeğin ve öğrenme süresinin bu kadar belirleyici olduğu bir alanda her şeyi yerlileştirmeye çalışmak, sermayeyi zor kazanılacak yarışa bağlamak olur. Bedeli de var. Yerli üretimi korumak için ekipmanı pahalılaştıran her önlem, hattını elektriğe çevirmek isteyen fabrikanın maliyetine eklenir. Pahalı ekipman, yavaş elektrifikasyon demek.
Bu bağımlılık petrolünkiyle aynı türden de değil. Petrol her yıl yeniden satın alınır. Ekipman bir kez alınır ve yıllarca çalışır. Ama alındığı gün ilişki bitmez. Güncellemeyi kim gönderiyor? Çalışma verisini kim görüyor? Arıza anında sisteme kim uzaktan bağlanıyor? Bir sonraki nesil kimin laboratuvarında tasarlanıyor? Asıl risk burada.
Bir depolama projesi bunu somutlaştırır. Hücre birden fazla tedarikçiden alınırken sistem tasarımı, güç elektroniği, kontrol yazılımı ve şebekeye entegrasyon Türkiye'de geliştirilebilir. Bu durumda sözleşmenin en önemli maddeleri fiyat tablosunun dışında kalır. Türkiye'deki ekip, performans verisine erişebilecek mi? Bakımı ve yedek parçayı kendi yapabilecek mi? Geliştirdiği yazılımı başka bir tesiste kullanabilecek, ürünü başka pazarlara satabilecek mi?
Bu haklar iki şeyi belirler. Biri, tedarikçinin değişmesi gerektiğinde fabrikanın ne kadar hareket alanı olacağı. Diğeri, ilk kurulumda edinilen bilginin sonraki siparişe taşınıp taşınamayacağı. Bu haklar olmadan Türkiye'de montaj yapılır ama öğrenilen şey teknolojinin sahibinde kalır.
Türkiye'nin önceliği üç koşulun buluştuğu alanlar olmalı: Mevcut mühendislik birikimi, ölçek kazandıracak iç talep ve ihracat olanağı. Bazı halkalarda doğru hedef çok kaynaklı tedarikle güvenliği sağlamaktır. Bazılarında ise burada geliştirilen bir tasarım ya da yazılım kalıcı gelir yaratır.
Yatırım karnesi neyi gösterecek?
Ali Y. Koç’un önerdiği karne, üretim kapasitesiyle birlikte o kapasitenin çalışması için gereken altyapı yatırımlarını izlemeyi amaçlıyor. Gerekçesi sahada görülüyor. Bir fabrika doğal gazla çalışan hattını elektriğe geçirmek için ekipman alabilir. Şebeke ilave yükü taşıyamıyorsa fabrika gaz kullanmaya devam eder. İki yatırım takvimine birlikte bakıldığında gecikmeyi kimin giderebileceği ortaya çıkar. Emisyon sonucu da ancak hat devreye girdiğinde, üretim miktarı ve ilave elektriğin kaynağı hesaba katılarak ölçülebilir.
Bu karnenin kapsayacağı yatırımların finansmanı da farklılaşır. Allianz CEO’su Oliver Bate, aynı panelde sigortanın karşılanabilir kalması için iklim uyumuna ve dayanıklılığa yatırım yapılması gerektiğini vurguladı. Bir fabrikanın enerji tasarrufu kredi taksitine kaynak olabilir. Taşkın önleme yatırımının faydası ise hanelere, işletmelere ve kamu bütçesine dağılır; kimsenin bilançosuna tek başına geri dönmez. Antalya'nın uygulama gündeminde, sanayi yatırımını finanse edecek araçlarla uyum yatırımlarını mümkün kılacak kamu kaynağına ayrı ayrı ihtiyaç var.
Türkiye açısından bu karneye iki soru daha eklenebilir. Birincisi gerçekleşen azaltım. Yeni elektrikli hat devreye girdikten sonra, üretim miktarındaki değişim de hesaba katıldığında, emisyon nasıl değişti? İkincisi kazanılan sanayi kapasitesi. Türkiye'deki tedarikçi, yeni sipariş aldı mı? Sistemi yeni bir tesise uyarlayabildi mi? Yazılım, servis ve ihracat geliri burada oluştu mu? Koç'un “yeni bağımlılık olmasın” uyarısının sanayideki karşılığı bu sorularla ölçülebilir.
Özetle, Türkiye’nin elektrifikasyon hamlesi, gerçek bir sanayi politikası olarak görülmeli. Bunun sanayi karnesine yazılacak sonucu da belli. Türkiye’nin bugün kendi ihtiyacı için satın aldığı teknolojiyi, yarın Türkiye’deki bir şirketin geliştirip dünyaya satması.