

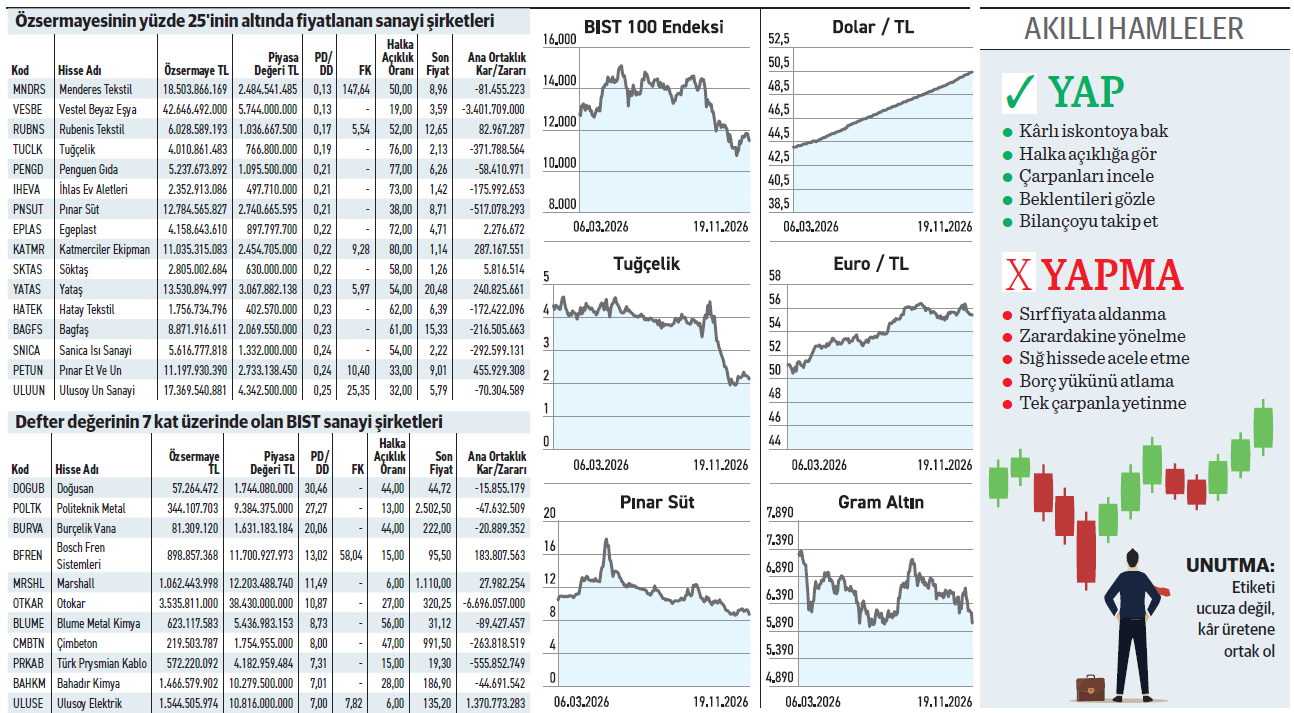
Dokuz aylık bilançoların ardından borsadaki sanayi şirketleri iki farklı kampa bölündü. 16 şirket, defter değerinin %25'i ve altında fiyatla işlem görürken, sadece altısı kâr açıkladı. Diğer uçta duran 11 sanayi şirketi ise defter değerinin 30 katına varan çarpanlarla işlem görüyor.
Enflasyon muhasebesinin özkaynakları kağıt üzerinde büyüttüğü, yüksek finansman giderlerinin ise net kârları erittiği bir dönemde, piyasa çarpanları tek başına ucuzluk ölçütü olmaktan çıktı. Defter değerinin %25 ve altında fiyattan işlem gören 16 şirketin 10’u zarar yazarken, Vestel Beyaz Eşya ve Menderes Tekstil defter değerinin %13’ü işlem fiyatıyla listenin en dibinde duruyor.
Listede yer alan Doğusan ve Politeknik Metal zarar açıklamalarına rağmen defter değerinin 27 katını aşan çarpanlarla fiyatlanıyor. Sadece çarpanlara bakarak ucuz hisse aldığını sananlar, şirketin nakit üretim gücünü ve borç çevirme kapasitesini incelemezse ağır bedeller ödeyebilir.
İskontolu cephede kâr arayışı
İskontolu grupta en yüksek kazancı 455,9 milyon TL net kâr ile Pınar Et ve Un üretti. İştiraki Yaşar Birleşik Pazarlama’nın 600 milyon TL tutarındaki sermaye artışına katılma kararı alan şirket, 0,24 defter değeri ve 10,4 F/K çarpanıyla işlem görüyor.
Geçtiğimiz ay 105 milyon TL tutarında satış sözleşmesi imzaladığını açıklayan Rubenis Tekstil, 0,17 defter değeri oranıyla en ucuz kârlı sanayi şirketi konumunda bulunuyor. Dokuz aylık dönemde 82,9 milyon TL net kâr açıklayan firma, 5,54 F/K çarpanıyla faaliyetlerini sürdürüyor.
Sipariş beklentisi fiyatı tutuyor
Dokuz aylık dönemi 6,7 milyar TL gibi ağır bir zararla kapatan Otokar, buna karşın defter değerinin 10,87 katından işlem görüyor. Şirketin imzaladığı 1,47 milyar dolarlık zırhlı araç ihracat sözleşmesi, zayıf bilançoya rağmen hisseye yönelik beklentiyi canlı tutuyor. Nakit akışını belirgin şekilde iyileştiren Yataş ise 0,23 defter değeri ve 5,97 F/K ile işlem görüyor. Firma, 240,8 milyon TL dönem kârı ile iskontolu sanayi hisseleri arasında öne çıkıyor.
 ZEYNEP’E SOR
PEŞİN Mİ, TAKSİTLİ Mİ?
Peşin; iskonto gücü, borçsuzluk, operasyonel serbestlik, faizden korunma. Likidite erimesi, fırsat kaybı, büyüme freni, risk yoğunlaşması.
Taksitli; enflasyon arbitrajı, nakit muhafazası, kaldıraç etkisi, çeşitlilik, büyüme ivmesi. Vade farkı yükü, ödeme stresi, mülkiyet riski.
Almatı Havalimanı’nı işleten iştirakin diğer %15 payını almak üzere anlaşmaya vardı
TAV’ın Almatı Havalimanı operasyonunu nasıl değerlendiriyorsunuz? ● Nurten Nesli
Nurten; TAV Havalimanları, temmuzda Kazakistan’daki Almatı Havalimanı’nı işleten dolaylı iştirakinin kalan %15 payını 133 milyon dolara satın almak üzere anlaştı. Alım işlemi, azınlık ortağın satma opsiyonunu kullanması neticesinde gerçekleşti. Sürecin tamamlanmasıyla TAV’ın iştirakinin havalimanı işletmecisi Almaty Airport firmasındaki payı %100’e ulaşacak. Dokuz aylık dönemde gelirini %28 ve dönem sonu kârını %139 büyüten şirket, Almatı’da terminal kapasitesi ile pist ve diğer hava tarafı altyapısını büyüyen trafiğe uygun hale getirecek.
Dokuz ayda 15 milyon dolar yatırımda bulundu, kalan çeyrekte 5 milyon dolar harcayacak
Aydem’in programladığı yatırımları hakkında bilgi alabilir miyim? ● Turan Yıldız
Turan; Aydem Enerji, izin süreçlerindeki değişiklikler sebebiyle 2026 yılındaki bazı yatırımlarını önümüzdeki seneye erteledi. Bu yılın ilk dokuz ayında yaklaşık 15 milyon dolar yatırım yapan firma, yılın kalanında ilave 5 milyon dolar daha yatırımda bulunacak. Aydem, 2027’de 50 milyon dolarlık harcamayla 72 MW güneş ve 57 MW rüzgar kapasitesini devreye almayı hedefliyor. Özkaynaklardan karşılanacak yatırımlar sayesinde 2027 sonunda toplam kurulu gücü 1.345 MW’a çıkarmayı planlıyor. Yatırımların firma içi nakitle fonlanması bilançoyu koruyacak.
YATIRIM FONLARI
FSF fonu kısa vadeli para piyasası araçlarına yatırım yaparak %46 yükseldi
Fiba Portföy’ün yönettiği Para Piyasası Serbest (TL) Fon (FSF), yukarı yönlü ivmesini koruyarak hareket ediyor. Fonun toplam piyasa değeri 10,39 milyar TL düzeyinde bulunurken, hacminde önceki aylara kıyasla göze çarpan bir daralma eğilimi yaşanıyor. Ağustostan bu yana para çıkışı dikkat çekiyor. Kasımın üçüncü haftasında fondan 978,05 milyon TL tutarında nakit çıkışı yaşandı.
Fondaki yatırımcı sayısında eylülden itibaren kademeli bir azalma söz konusu. Sayı şimdilerde 6.620 kişiye indi. Fonun temel yatırım stratejisi, portföyünün tamamını vadesine en fazla 184 gün kalmış, likiditesi oldukça yüksek para ve sermaye piyasası araçlarında değerlendirerek faiz geliri sağlamak üzerine kurulu. Portföyün %51,04’ü ters repodan, %24,96’sı ise mevduattan oluşuyor. Son bir yılda %45,65 getiri ile endeksi geçti.
TAHVİL
Koç Finansman, piyasadan %39,77 bileşik faizle 2,1 milyar lira borçlandı
Koç Finansman, 17.11.2026 tarihinde tahvil ihracını tamamladı. Toplam tutarı 2,1 milyar TL olan tahvilin yıllık basit faiz oranı %40,85, bileşik faiz oranı ise %39,77 olarak belirlendi. 420 gün vadeli ve tek kupon ödemeli olan tahvil, 12.01.2028 tarihinde itfa edilecek. Kupona isabet eden faiz oranı %47,01 düzeyinde.
18 Kasım itibarıyla TLREF %35,70 seviyesinde bulunuyor. Buna göre şirketin verdiği %40,85 basit faiz, TLREF’in yaklaşık 5,15 puan üzerinde yer alıyor. Belirlenen oran, piyasa koşullarıyla kıyaslandığında yatırımcı açısından kabul edilebilir bir getiri seviyesi olarak değerlendirilebilir. Söz konusu ihraç, firmanın uzun vadeli finansman ihtiyacını destekleyecek. Tahvil, piyasada TRSKCTF12826 ISIN kodu ile işlem görecek.
ŞİRKET PANOSU
Şirket haberlerinde bugün önemli ne var?
 YÜNSA
Dokuma kapasitesini yüzde 8,8 oranında artıran tezgahların kurulumunu tamamladı
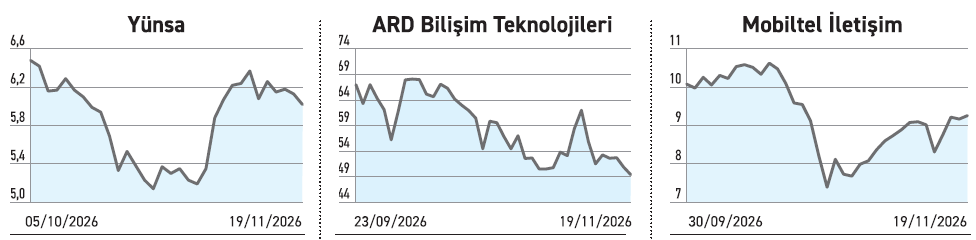
Yünsa, üretim hatlarındaki verimliliği yukarı çekmek amacıyla başlattığı yatırımlarda sona geldi. İşletmenin dokuma kapasitesini %8,8 oranında artıracak yeni tezgahların kurulumunu tamamlayarak üretime başladı. Eş zamanlı olarak iplik bölümü için alınan makineler de montaj aşamasına geldi. Gerçekleştirilen modernizasyon hamlesi, üretim sürecindeki enerji tüketimini aşağı çekerken teknik fire oranlarını azaltacak. Tekstil sektöründe birim maliyetleri daha verimli kılan yatırımlar pazar payını korumada önemli bir faktör olduğu gibi gelir ve kârı da desteklemekte.
ARD BİLİŞİM
Savunma sektörünün önde gelen firmasından 4,5 milyon dolarlık yeni sipariş aldı
ARD Bilişim, savunma sanayisine yönelik yüksek performanslı donanım ve yapay zeka sistemleri tedariki için 4,5 milyon dolarlık sipariş aldı. Şirket, siparişi veren firmayı paylaşmazken Türkiye’nin önde gelen savunma sanayii kuruluşlarından biri olduğunu ifade etmekle yetindi. NVIDIA grafik işlemci teknolojisine dayalı sistemleri kapsayan anlaşma, şirketin nakit pozisyonunu güçlendirecek. ARD Bilişim’in savunma sektörünün önemli bir firmasına ürün temin etmesi, sıradan gelir kalemi olmanın ötesinde pazar güvenilirliği açısından da önemli bir anlam ifade ediyor.
MOBİLTEL İLETİŞİM
Türk Telekom’un uzatmaması nedeniyle distribütörlük ilişkisi üç ay sonra bitiyor
Mobiltel’in Türk Telekom ve bağlı ortaklıklarıyla yürüttüğü distribütörlük ilişkisi önümüzdeki üç aylık sürenin sonunda bitiyor. Söz konusu satış kanalının dokuz aylık toplam hasılat içindeki payı %30 seviyesinde bulunuyor. Yaklaşık üçte birlik gelir kaybı anlamına gelen gelişme, ilerleyen süreçte firmayı zorlama olasılığını gündeme getiriyor. Şirket dağıtım kanallarını çeşitlendirme yoluyla yaşanan olumsuzluğu telafi etmeye çalışacak. Mobiltel, dokuz aylık dönemde gelirini %5 büyüterek 14,4 milyar TL’ye çıkarırken dönem sonu kârını 87,6 milyon TL’ye yükseltti.
HİSSEDEKİ FON PAYLARI
Mackolik haziranda yaşadığı düşüşün ardından ekimden bu yana taban oluşturuyor
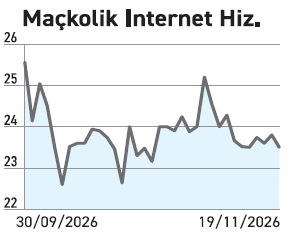 Mackolik’de fonlar satış ağırlıklı işlemlerde bulunuyor. Portföylerindeki miktar %19,90 ile toplamda 101,6 bin lot azalarak 409,0 bine indi. Hisseyi bulunduran fon sayısı 8’den 7’ye geriledi. YHZ fonu 110 bin lot ile en fazla satışı yaparken, NPH fonu 9 bin lot ile en çok alımı gerçekleştirdi.
Mackolik için bugüne kadar tek bir aracı kurum öneride bulunurken model portföyüne bir kurum aldı. Phillip Capital Şubat 2026’da 75,50 TL ile “Endeks Üstü” öneri verdi. Hissenin fiyatı ise şimdilerde 23,50 TL seviyesinde.