

Fon rezaletinin finans sektörünün küçük bir kısmında yaşanmış olması ya da Merkez Bankası’nın ‘Merkez’in Güncesi’ notunda yer alan analizin ima ettiği gibi reel sektörün küçük bir kesimini etkilemesi değil önemli olan. Asıl önemli olan, finans sektörünün düzenlenmesinden ve denetlenmesinden sorumlu çok sayıda kuruma, bunların önemli yetkilerle donatılmış olmalarına ve bu konuda yetişmiş uzmanlara sahip olmalarına karşın fon rezaletinin yaşanmış olması. Bu noktayı ekonomik istikrarın sağlanmasından ve korunmasından sorumlu kurumların, ekonomi politikası kararı alanların ve o kararları uygulayanların asla küçümsememeleri gerekiyor.
Merkez Bankası’nın son faiz indirim kararını ezici bir uzman çoğunluğu normal buldu. Oysa ve de ne yazık ki şunu atladılar: Normal zamanlarda değiliz. Hadi, faiz indirildi –fon rezaletinin yaşanmadığı bir Türkiye’de, 2027 sonu için önceden açıklanan enflasyon hedefinin yeni OVP’de yukarıya çekilmesi buna izin veriyordu- peki Para Politikası Kurulu karar metninde finans sektöründe yaşananlar -alınan karşı önlemlere atıfla, hiç mi vurgulanmaz? “Enflasyonun ana eğilimindeki gelişmelerin 2027 sonu hedefi ile uyumlu olması ve finans sektöründe yaşanan son gelişmelere karşı alınan güçlü önlemler çerçevesinde” mealinde bir şey de mi denmez? Unutmamak gerekiyor ki ‘normal olmayan’ zamanlarda ekonomideki dinamiklerin temel belirleyicisi güven olur. Güven her zaman önemli ama böyle dönemlerde çok daha önemli.
Neyse, ben “kürkçü dükkânına dönüp” enflasyon gerçekleşmelerini kısaca değerlendireyim. Grafikte, 2003’ten bu yana ekim aylarında gerçekleşen aylık enflasyonların seyri gösteriliyor. İki de yatay çizgi var; alttaki yüzde 2 olan 2003-20 ortalamasını gösteriyor. Üstteki de yüzde 2,9 olan ise 2021-26 ortalamasını. Ekim ayında açıklanan yüzde 2,6 oranındaki enflasyon, saçma para politikasının Eylül 2021’de uygulamaya konulmasından önceki dönemin ortalamasından 0,6 puan daha yüksek. 2018-19 krizi ve 2020’de başlayan pandemi dönemi dışarıda bırakılırsa o dönem tek haneli enflasyonun hüküm sürdüğü bir dönem. Hadi o dönemle karşılaştırmayalım. Ama 2025’te gerçekleşenden de düşük değil.
Bir de daha önce değindiğim ama tekrarlayacağım bir gerçek daha var. Şu: 2025’in kasım ve aralık aylarında enflasyon oldukça düşük bir düzeyde gerçekleşti. Sırasıyla, yüzde 0,87 ve 0,89. Neye göre düşük? 2020-2024 dönemine göre mesela. Ama o dönem zaten enflasyon yüksek. Ancak daha eskiye gidince de aynı yorum geçerli. Yıllık enflasyonun bugünkünün yarısından da az olduğu 2016 ve 2017’de bu ayların ortalama enflasyonları 1,08 ve 1,09; 2025’te gerçekleşenden daha yüksekler. Dolayısıyla, olumsuz bir ‘baz’ etkisi yaşanacak. Bu durumda enflasyon yüzde 30’un üzerine çıkacak. Sevimsiz bir durum. 2025 sonunda enflasyon yüzde 30,9 düzeyindeydi. Dolayısıyla, 2026’da enflasyon düşmemiş olacak. Ne yazık ki durum böyle.
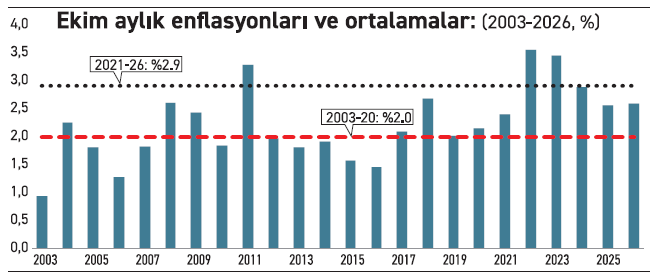
Ekim enflasyonunu bugün öğreneceğiz. Ekim 2025 aylık enflasyonu yüzde 2,55 olarak gerçekleşmişti. Yarın açıklanacak enflasyon, bu düzeyin altında gerçekleşirse yüzde 29,7 olan yıllık enflasyon biraz daha düşecek. Bir fikir vermesi için hafta sonu İstanbul için açıklanan İTO enflasyonuna bakalım: Yüzde 2,47. Hem 2024 hem de 2025 Ekim enflasyonlarından düşük. Birbirine çok yakın olan bu iki enflasyonun ortalaması yüzde 3,28. Dolayısıyla, ortalamaya göre düşüş 0,81 puan. Sosyal medyada günlük verilerden yola çıkarak aylık enflasyonu tahmin etmeye çalışan ciddi araştırmacıların beklentisi de Ekim 2025’e kıyasla belirgin bir azalma olasılığı olduğunu gösteriyor. Peki, yıllık enflasyondaki düşüş sürer mi?
2025’in Kasım ve Aralık enflasyonları, düşüş eğilimi önündeki ilk engel. Geçtiğimiz yıl oldukça düşük bir düzeyde gerçekleştiler. Sırasıyla, yüzde 0,87 ve 0,89. Oysa 2020’den bu yana bu aylarda gerçekleşen enflasyonlar çok daha yüksek. Hadi, 2020-2024 dönemi yüksek enflasyonlu yıllar. 2018-19 krizini atlayıp daha eskiye gidince de aynı yorum geçerli. Yıllık enflasyonun bugünkünün yarısından da az olduğu 2016 ve 2017’de bu ayların ortalama enflasyonları 1,08 ve 1,09; 2025’te gerçekleşenden daha yüksekler. Dolayısıyla, olumsuz bir ‘baz’ etkisi yaşanması muhtemel. Bunlar sadece geçmişle karşılaştırmalar. Şüphesiz enflasyonu belirleyen unsurlardaki gelişmeler daha önemli. Kur artış oranı ve iç talep enflasyonu düşürücü yönde gelişiyor. Buna karşılık, enerji fiyatları şahlanmış vaziyette. Sonuçta, bu yılın sonunda gerçekleşecek yıllık enflasyonun, yarın açıklanacaktan biraz daha yüksek olması beklenir.
Peki, çok mu önemli? Ankara’da yaşayan dört kişilik bir aile için TÜRK-İŞ’in açıkladığı açlık sınırı Ekim’de 38 bin liraya yükseldi; asgari ücretin çok üzerinde. Çoğu emekli, daha da düşük düzeyde gelir elde ediyor. Onlar açısından elbette çok önemli. Ama bir de işe fon rezaleti çerçevesinde bakın. Finans piyasasını düzenleme ve denetlemeden sorumlu BDDK, SPK ve Borsa İstanbul gibi önemli yetkilerle donanmış kurumlar varken fon krizi patladı. 2008-09 küresel krizinden sonra kurulan ve o zamanlar uluslararası düzeyde en çok tartışılan ve tartışmalardan çıkan sonuçlara uygun olarak kurulan Finansal İstikrar Komitesi’ne rağmen fon krizi yaşandı. Nasıl olup da yaşandığı çok önemli.